

Najważniejsze rzeczy, które musisz wiedzieć
- Pożyczkobiorcy korzystający z pożyczek kryptowalutowych powinni w pierwszej kolejności zastanowić się nad losem swojego zabezpieczenia i nad tym, czy zostanie ono ponownie wykorzystane przez pożyczkodawcę, zanim porównają stopy procentowe i warunki pożyczki.
- Ponowne wykorzystanie zabezpieczeń przekształca prostą relację pożyczkową w złożony szereg zależności, narażając pożyczkobiorcę na ukryte ryzyko kontrahenta i potencjalne problemy z płynnością wykraczające poza wahania rynku.
- Niepowodzenia takich platform, jak Celsius i BlockFi pokazały, że łączenie lub ponowne wykorzystywanie aktywów klientów może prowadzić do szybkich strat. W związku z tym niedawno wydane wytyczne regulacyjne skupiły się na wyraźnym podziale i ujawnianiu aktywów.
Ujawnienie
Informacje zawarte w tym artykule mają charakter wyłącznie informacyjny i edukacyjny i nie należy ich interpretować jako porady finansowej.
Wprowadzenie: Zrozumienie ryzyka związanego z ponownym wykorzystaniem zabezpieczeń w pożyczkach kryptowalutowych
W naszym pierwszym poradniku wyjaśniliśmy, dlaczego długoterminowy posiadacz kryptowaluty może pożyczyć ją zamiast sprzedać. To podstawowa logika strategii „kup, pożycz, zgiń”: utrzymuj długoterminową pozycję, uzyskaj płynność poprzez pożyczanie i unikaj wymuszonej sprzedaży tylko dlatego, że kapitał jest potrzebny gdzie indziej.
Ten poradnik skupi się na części tej strategii, którą wielu czytelników pomija. Gdy zabezpieczenie opuści osobisty portfel, kluczowe pytanie nie brzmi już tylko, ile można pożyczyć ani jak szybko środki dotrą. Pytanie brzmi, co platforma może zrobić z zabezpieczeniem przez cały okres trwania pożyczki.
To pytanie jest istotne, ponieważ rehipoteka, czyli ponowne wykorzystanie zabezpieczenia, była standardowym narzędziem finansowania na tradycyjnych rynkach i pojawiła się również w modelach pożyczek kryptowalutowych. Rada Stabilności Finansowej (FSB) wąsko definiuje rehipotekę jako „każde wykorzystanie aktywów klienta przez pośrednika finansowego”, a szerzej opisuje rehipotekę jako każde wykorzystanie aktywów dostarczonych jako zabezpieczenie przez pośrednika lub przyjmującego zabezpieczenie. W tym samym raporcie zauważono, że praktyki te mogą poprawić dostępność zabezpieczeń i obniżyć koszty płynności, a jednocześnie tworzyć dźwignię finansową, współzależność i potencjalne opóźnienia, gdy klienci próbują uzyskać dostęp do swoich aktywów w trakcie niewypłacalności.
Mówiąc prościej, ryzyko zaczyna się, gdy zabezpieczenie ustanowione na jeden cel staje się korzystne dla bilansu innej strony. Pożyczkobiorca może być przekonany, że zastawia BTC, ETH lub XRP pod swoją pożyczkę. W modelu rehipotecznym ten sam składnik aktywów może zostać pożyczony, zastawiony gdzie indziej lub wykorzystany do zabezpieczenia finansowania kryptowalutowego pożyczkodawcy. W tym momencie użytkownik jest narażony nie tylko na wahania kursów kryptowalut i warunków pożyczki, ale także na łańcuch kontrahentów, których nie wybrał.
Upadki Celsius, BlockFi i FTX nie były identyczne, a FTX nie był klasycznym pożyczkodawcą kryptowalutowym. Jednak każdy przypadek rzucił światło na tę samą lekcję: gdy aktywa klientów są łączone, ponownie wykorzystywane, mieszane lub w inny sposób absorbowane w ramach szerszej struktury ryzyka korporacyjnego, awaria platformy może przełożyć się na utratę klienta z nadzwyczajną szybkością.
Agencja Reuters podała, że Celsius wykorzystywał depozyty klientów w sposób, którego klienci nie do końca rozumieli, że bankructwo BlockFi było powiązane z ekspozycją na FTX i Alameda oraz że środki klientów FTX zostały wykorzystane do pokrycia strat Alameda Research.
Strategia Kup, Pożycz, Zgiń zależy od losu zabezpieczenia.
Większość ludzi zaczyna od niewłaściwego pytania. Porównują oprocentowanie, warunki kredytu, szybkość spłacania kredytu i progi likwidacyjne. Te rzeczy są ważne, ale są na drugim miejscu. Pierwsze pytanie jest prostsze: czy po zdeponowaniu zabezpieczenia pozostaje ono przypisane do mojego banku, czy też zaczyna być przenoszone przez bilans kredytodawcy?
To właśnie to rozróżnienie oddziela ryzyko widoczne od ukrytego. Jeśli zabezpieczenie pozostaje odizolowane i dedykowane, pożyczkobiorca nadal jest narażony na zmienność rynku, koszt finansowania i zasady likwidacji. Jeśli zabezpieczenie jest ponownie wykorzystywane , pożyczkobiorca jest teraz również zależny od kontrahentów pożyczkodawcy, decyzji skarbowych i zarządzania kryzysowego. Aktywa mogą wydawać się „moim własnym zabezpieczeniem” na pulpicie, ale z ekonomicznego punktu widzenia nie musisz się już o nie martwić.
Właśnie dlatego zasada nierefinansowania kredytu hipotecznego jest tak silnie obecna wśród poważnych inwestorów . To jaśniejsza obietnica dotycząca ograniczeń ryzyka. Kiedy ludzie wiedzą, że ich aktywa są w pełni zabezpieczone, a nie przekazywane do działu maklerskiego, podmiotu stowarzyszonego lub zewnętrznego kredytobiorcy, uzasadnienie zaufania staje się łatwiejsze, ponieważ struktura jest prostsza i bardziej zrozumiała.
Jaka jest różnica pomiędzy kredytem hipotecznym a refinansowaniem kredytu hipotecznego?
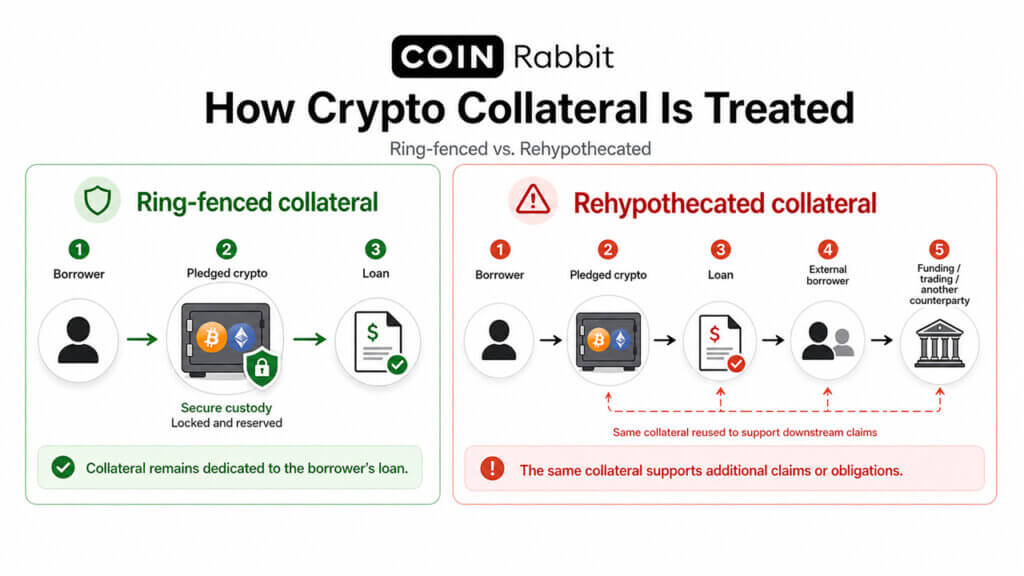
Zastaw to standardowa forma zabezpieczonej pożyczki kryptowalutowej: pożyczkobiorca zastawia aktywa w celu zabezpieczenia swojej pożyczki.
Refinansowanie kredytu hipotecznego rozpoczyna się w momencie, gdy pożyczkodawca ponownie wykorzystuje dany obciążony hipoteką składnik aktywów , np. pożyczając go osobie trzeciej, obciążając hipoteką inną stronę umowy lub wykorzystując go do wsparcia własnego finansowania pożyczkodawcy.
Różnica jest prosta, ale zasadnicza: jedna struktura utrzymuje zabezpieczenia powiązane z pozycją użytkownika, druga dodaje zależności zewnętrzne.
Kontekst rynkowy
Ponowne wykorzystanie gwarancji jest zjawiskiem na tyle powszechnym, że warto zwrócić na nie uwagę.
Model „kup, pożycz, zgiń” działa skutecznie tylko wtedy, gdy krok „pożyczania” opiera się na zaufaniu. Posiadacze aktywów chcą płynności bez konieczności sprzedaży swoich aktywów długoterminowych, ale ta preferencja nie uzasadnia przekazywania zabezpieczenia jakiejkolwiek platformie pożyczkowej. Strategia mająca na celu ochronę kapitału może zostać podważona, jeśli zabezpieczenie stanie się częścią apetytu na ryzyko innego pożyczkodawcy kryptowalutowego.
Z tego powodu zabezpieczenie musi być priorytetem procesu due diligence. Chociaż stopy procentowe, wskaźnik LTV (Loan to Value), tempo finansowania i zabezpieczone aktywa są istotnymi czynnikami, są one drugorzędne w stosunku do bardziej fundamentalnego pytania: czy aktywa pozostają przeznaczone dla kredytobiorcy, czy też stają się dostępne do ponownego wykorzystania przez kredytodawcę?
Model izolowanego zabezpieczenia nie eliminuje ryzyka rynkowego. Pożyczkobiorca nadal musi monitorować wartość zabezpieczenia, koszt odsetek oraz progi likwidacyjne. Ułatwia to jednak zrozumienie ogólnej struktury. Jeśli aktywa nie zostaną przeniesione do dealing desku, podmiotu stowarzyszonego, zewnętrznego pożyczkobiorcy lub partnera finansowego, użytkownik zyskuje jaśniejszy obraz tego, gdzie znajduje się zabezpieczenie i co należy zrobić, aby je zwrócić.
| Próbka | Co dzieje się z oryginałem? | Główne zagrożenia dla użytkownika |
|---|---|---|
| W pełni przydzielone/zachowane | Aktywa są utrzymywane na potrzeby umowy pożyczki lub stosunku depozytowego. | Ryzyka rynkowe, ryzyka operacyjne, zasady likwidacji |
| Rehipoteka/ponowne wykorzystanie | Aktywa są ponownie pożyczane, refinansowane lub przeznaczane na inny cel. | Ryzyko związane z łańcuchem kontrahentów, poleganie na wypłatach, presja na wypłacalność |
| Mieszane/niewłaściwie użyte | Aktywa są mieszane z ryzykiem przedsiębiorstwa lub podmiotu stowarzyszonego. | Brak aktywów, niejasności prawne, spory upadłościowe |
Czym jest ponowne wykorzystanie gwarancji i jak to działa?
Zastawu nie należy traktować jako mało znanego lub przestarzałego aspektu finansów. Stanowi on integralną część szerszego krajobrazu pożyczek kryptowalutowych. Na tradycyjnych rynkach zastaw od dawna stanowi podstawę finansowania papierów wartościowych, rynków odkupu, usług maklerskich i innych działań bilansowych. Sformułowanie Rady Stabilności Finansowej (FSB) jest celowo wyważone: zastaw może zwiększyć płynność rynku i obniżyć koszty transakcyjne, ale może również zwiększyć dźwignię finansową i łączyć firmy w sposób trudny do zauważenia w okresach niskiej aktywności.
Pożyczki kryptowalutowe odziedziczyły ten sam kompromis. Niektóre platformy jawnie wykorzystują ponowne wykorzystanie zabezpieczeń jako element swojej ekonomii, często w celu obniżenia kosztów pożyczek lub wspierania generowania zysków. Na przykład Ledn opisuje swoje standardowe pożyczki zabezpieczone Bitcoinem lub ETH jako strukturę, w której zabezpieczenie jest ponownie wykorzystywane w celu obniżenia stóp procentowych dla klientów, podczas gdy opcja pożyczki z zachowaniem zabezpieczenia jest zaprojektowana tak, aby nie można było go ponownie wykorzystać. To rozróżnienie wyraźnie ilustruje współczesny krajobraz: ponowne wykorzystanie zabezpieczeń nie zawsze jest ukryte, ale użytkownicy muszą być świadomi modelu, w który wchodzą.
Praktyczny wniosek nie jest taki, że każda platforma ponownie wykorzystuje zabezpieczenia, ani że każde ponowne wykorzystanie jest automatycznie oszustwem. Bardziej rygorystyczny punkt brzmi: pożyczkobiorcy nie powinni niczego zakładać. Kategoria platformy, wielkość marki ani reklamowana cena nie odpowiadają na pytanie, jak obsługiwane są aktywa cyfrowe. Mogą to zrobić jedynie warunki produktu, model powiernictwa, ujawnienia i kontrole operacyjne.
Ponowne wykorzystanie gwarancji: typowa opcja
Niektóre modele pożyczek kryptowalutowych wykorzystują ponownie zabezpieczenia w celu poprawy płynności, obniżenia stóp procentowych lub generowania zysków. Inne modele wykorzystują struktury, które nie pozwalają na ponowne wykorzystanie zabezpieczeń i są zaprojektowane tak, aby zachować zabezpieczenie przeznaczone wyłącznie dla pożyczki pożyczkobiorcy.
Niebezpieczeństwo nie polega jedynie na tym, że zabezpieczenia mogą zostać ponownie wykorzystane; niebezpieczeństwo tkwi w korzystaniu z platformy bez zrozumienia, czy posiadane aktywa mogą zostać ponownie wykorzystane , kto ma do nich dostęp i co się dzieje w okresach napięć.
Dlaczego ponowne wykorzystanie zabezpieczeń może sprawić, że płynność stanie się niebezpiecznym uzależnieniem?
Ponowne wykorzystanie zabezpieczeń wydaje się skuteczne i atrakcyjne w stabilnych warunkach. Pożyczkodawca kryptowalutowy może wykorzystać zastawione aktywa do zapewnienia płynności, wsparcia w udzielaniu dodatkowych pożyczek, a nawet obniżenia kosztów dla pożyczkobiorców. W okresie hossy te korzyści są łatwiejsze do sprzedania, ponieważ wartości aktywów rosną, a kontrahenci są zazwyczaj skłonni do udzielania kredytów.
Prawdziwa podatność na zagrożenia ujawnia się wraz ze zmianą kierunku rynku. Może nałożyć się kilka negatywnych czynników, takich jak spadające wartości zabezpieczeń, wzrost liczby żądań wypłaty środków, presja ze strony kontrahentów i zmniejszona płynność rynku. W takim momencie platforma, która ponownie wykorzystała aktywa klientów, może potrzebować wielu relacji zewnętrznych, aby sprawnie funkcjonować jednocześnie. Jeśli jeden kontrahent upadnie, pozornie prosta pożyczka udzielona użytkownikowi może przerodzić się w szerszy i bardziej złożony problem z płynnością.
Z tego powodu refinansowanie kredytów hipotecznych odegrało destrukcyjną rolę w poprzednich kryzysach rynku kryptowalut. Nie musi być jedyną przyczyną załamania, aby znacznie pogorszyć sytuację. Tworząc ukrytą dźwignię finansową i złożone łańcuchy zależności, refinansowanie kredytów hipotecznych może przekształcić produkt, który miał zapewniać płynność, w produkt zagrażający wypłacalności.
Lekcje wyciągnięte z Celsius, BlockFi i FTX dla rynku kryptowalut
Wspomnienie studiów przypadków Celsius, BlockFi i FTX nie ma na celu przekształcenia tego przewodnika w szczegółową analizę każdej platformy z osobna. Najcenniejsza lekcja tkwi w aspekcie strukturalnym. Każdy przypadek pokazał, co może się stać, gdy aktywa klientów nie są chronione przez prosty, przejrzysty i ograniczony model.
Celsius ujawnił niezaprzeczalny brak przejrzystości w zakresie wykorzystania swoich aktywów. Agencja Reuters poinformowała , że biegły sądowy stwierdził, że Celsius pobierał depozyty kryptowalutowe od osób fizycznych i inwestował je na hurtowym rynku kryptowalut. Biegły stwierdził również, że Celsius wykorzystywał depozyty nowych klientów do finansowania wniosków o wypłaty w czerwcu 2022 roku, co dowodzi, że model biznesowy reklamowany klientom różnił się od modelu faktycznie stosowanego przez firmę. Dla pożyczkobiorców i deponentów wniosek jest jasny i prosty: jeśli użytkownicy nie rozumieją, w jaki sposób wykorzystywane są ich aktywa, nie są w stanie ocenić rzeczywistego ryzyka.
BlockFi pokazało, jak rozproszone aktywa i koncentracja kontrahentów mogą przenosić straty. W materiałach rozliczeniowych z 2022 roku Komisja Papierów Wartościowych i Giełd (SEC) stwierdziła, że BlockFi generował korzyści dla swoich rachunków oprocentowanych, dystrybuując aktywa między innymi poprzez pożyczki instytucjonalne i korporacyjne. SEC stwierdziła również, że warunki BlockFi zezwalały na zastawianie, ponowne zastawianie, przejmowanie, ponowne przejmowanie, sprzedaż, pożyczanie lub inne formy transferu kryptowalut inwestorom, a także że BlockFi łączył, mieszał i ponownie zastawiał aktywa BIA z innymi aktywami.
Później agencja Reuters podała , że złożenie wniosku o upadłość przez BlockFi wskazuje na znaczną ekspozycję na FTX, w tym pożyczki dla Alameda oraz aktywa przechowywane na platformie FTX.
Sprawa FTX nie była przypadkiem refinansowania kredytu hipotecznego w wąskim rozumieniu pożyczek kryptowalutowych, ale nadal jest istotna, ponieważ zmieniła sposób, w jaki rynek postrzega kwestie przechowywania i segregacji aktywów.
Agencja Reuters poinformowała , że Sam Bankman-Fried został skazany na 25 lat więzienia po tym, jak sędzia stwierdził, że klienci FTX stracili 8 miliardów dolarów, a byli współpracownicy zeznali, że nakazał im wykorzystać środki klientów FTX do pokrycia strat w Alameda Research. Lekcja z udzielania pożyczek jest prosta, ale kluczowa: gdy aktywa klientów stają się dostępne dla korporacyjnej puli ryzyka, użytkownicy są zagrożeni na długo przed osiągnięciem progu likwidacji.
Mechanizmy tych niepowodzeń różniły się, ale wszystkie wskazują na to samo pytanie dotyczące należytej staranności: czy aktywa klienta są przechowywane zgodnie z jego celami, czy też mogą zostać wchłonięte i włączone do strategii kogoś innego?
Dlaczego dedykowane i niezbywalne zabezpieczenie zmienia równanie zaufania w pożyczkach kryptowalutowych?
Wartość zaufania do zabezpieczenia jest oczywista. Użytkownik chce mieć pewność, że aktywa przeznaczone na konkretny kredyt pozostają przeznaczone na ten cel i nie zostaną przeniesione, zastawione gdzie indziej ani wykorzystane do zabezpieczenia własnych zobowiązań kredytodawcy. Gdy warunek ten jest jasny, kredytobiorca może skupić się na widocznych ryzykach: zmienności rynku, wskaźniku LTV (pożyczka do wartości nieruchomości), kosztach odsetek i harmonogramie spłat.
Nie chodzi tu tylko o aspekt finansowy; dotyczy to również kwestii emocjonalnych. Długoterminowi posiadacze aktywów często uciekają się do pożyczek, ponieważ nie chcą likwidować swoich pozycji bazowych. Czują się bezpieczniej, gdy droga do odzyskania aktywów jest prosta: zarządzanie pożyczką, jej spłata i odzyskanie zabezpieczenia zgodnie z warunkami platformy. Ukryte ponowne wykorzystanie zabezpieczenia komplikuje ten proces, ponieważ odzyskanie aktywów może zależeć od podmiotów pozostających poza kontrolą pożyczkobiorcy.
Wytyczne regulacyjne po debaklu z 2022 roku podążały w tym samym kierunku. Zaktualizowane wytyczne Departamentu Usług Finansowych Stanu Nowy Jork z 2025 roku kładą nacisk na segregację, odrębną księgowość, ograniczone wykorzystanie walut wirtualnych przez klientów oraz jasne ujawnianie informacji. Stanowią one, że depozytariusze muszą traktować waluty wirtualne klientów jako należące wyłącznie do nich i nie mogą ich wykorzystywać do własnych celów.
Jak ocenić pożyczkodawcę kryptowalutowego przed wpłatą środków
Dopracowana strona główna może być dobrym przykładem pożądanego doświadczenia użytkownika. Terminy prawne i informacje o powiernictwie wyjaśniają jednak, co się dzieje w przypadku wahań na rynkach, wzrostu liczby wypłat lub presji na platformę. Dlatego poważni pożyczkobiorcy powinni najpierw zrozumieć, jak obsługiwane są aktywa, zanim zaczną porównywać ceny.
Kluczowym pytaniem w due diligence jest to, czy platforma może wykorzystywać, pożyczać, zastawiać, ponownie zastawiać lub w inny sposób wykorzystywać aktywa klientów. Jeśli tak, pożyczkobiorca musi zrozumieć cały łańcuch kontrahentów, cel ponownego wykorzystania, czy aktywa są segregowane według produktów oraz co się stanie w przypadku bankructwa kolejnego pożyczkobiorcy lub podmiotu stowarzyszonego. Jeśli nie jest to możliwe, analiza struktury staje się łatwiejsza, chociaż ryzyko rynkowe i likwidacyjne nadal istnieje.
Niezbędna lista kontrolna
Zanim poważny pożyczkobiorca udzieli gwarancji, musi być w stanie odpowiedzieć na następujące pytania:
- Czy platforma może ponownie wykorzystać, pożyczyć, zastawić lub w inny sposób opublikować zabezpieczenia?
- Czy aktywa klientów są oddzielone od aktywów firmy i jej spółek zależnych?
- Czy platforma ujawnia, w jaki sposób zarządza aktywami w przypadku niewypłacalności?
- Czy progi likwidacji, alerty i dodatkowe narzędzia wypełniania gwarancji są jasne?
- Kto kontroluje magazynowanie i czy platforma korzysta z zimnego magazynu lub kontroli multisig?
- Czy mechanizmy wycofania i zwrotu gwarancji są jasne zarówno dla pożyczek otwartych, jak i spłaconych?
- Czy wsparcie jest dostępne, gdy warunki rynkowe zmieniają się gwałtownie?
Brak refinansowania kredytu hipotecznego nie oznacza braku ryzyka.
Platforma może w pełni zabezpieczyć zabezpieczenie i jednocześnie spłacić pożyczkę, jeśli rynki zmienią się w niekorzystnym kierunku. Ryzyko związane z wykorzystaniem zabezpieczenia i ryzyko rynkowe to dwie różne kwestie. Rozsądny pożyczkobiorca ocenia oba te czynniki przed zaangażowaniem dużej kwoty kapitału.
Oddziel ryzyko platformy od ryzyka rynkowego
Ryzyka platformy dotyczą tego, co firma może zrobić z aktywami klientów, sposobu zarządzania depozytami oraz tego, czy za pozycją użytkownika stoją ukryci kontrahenci. Ryzyka rynkowe dotyczą wahań cen, wskaźników LTV (Loan-to-Value), stóp procentowych, wezwań do uzupełnienia depozytu zabezpieczającego i likwidacji.
Kredytobiorcy często mylą te dwa rodzaje ryzyka, ponieważ oba mogą prowadzić do strat. Rozdzielenie ich pozwala na podejmowanie lepszych decyzji. Model bez refinansowania kredytu hipotecznego może zmniejszyć ryzyko związane z wykorzystaniem aktywów ukrytych, ale nie eliminuje konieczności monitorowania wartości zabezpieczenia.
Link do marki
Strona internetowa CoinRabbit na rynku pożyczek kryptowalutowych
CoinRabbit jest przykładem bardziej konserwatywnej strony rynku pożyczek. Kluczowe pytanie brzmi nie tylko, czy platforma jest szybka, elastyczna i czy obejmuje szeroki zakres aktywów, ale także, czy jej model zabezpieczeń unika ukrytej dynamiki ponownego wykorzystania, która sprawiła, że poprzednie porażki były jeszcze bardziej katastrofalne.
Strona internetowa CoinRabbit dotycząca pożyczek informuje , że zabezpieczenie jest w pełni zabezpieczone i nigdy nie jest ponownie wykorzystywane, zgodnie z surową polityką zakazu refinansowania kredytów hipotecznych. Strona przedstawia platformę jako w pełni rezerwowalną, wyjaśnia, że zabezpieczenie jest przechowywane w zimnych portfelach z dostępem wielopodpisowym i zauważa, że tabela porównawcza platformy określa refinansowanie kredytów hipotecznych jako „nie” dla CoinRabbit. Główna strona internetowa opisuje również kapitał użytkownika jako „w pełni zabezpieczony, nigdy ponownie nie wykorzystywany” i przedstawia firmę jako platformę zarządzania aktywami kryptowalutowymi, koncentrującą się na bezpieczeństwie, szybkości i zaufaniu.
Ten przekaz wspiera narrację „Kup, Pożycz, Zgiń”, ponieważ strategia ta opiera się na zaufaniu do trajektorii zwrotu z aktywów. Posiadacz, który pożycza pod zastaw BTC, XRP, ETH lub innego zabezpieczonego aktywa, nie kupuje jedynie tymczasowej płynności. Stara się raczej utrzymać długoterminową ekspozycję, jednocześnie elastyczniej wykorzystując kapitał. Cel ten staje się łatwiejszy do uzasadnienia, gdy zabezpieczenie nie jest przekazywane w celu generowania zysków dla platformy.
CoinRabbit kładzie również nacisk na praktyczną kontrolę ryzyka szczątkowego: natychmiastowe powiadomienia e-mail lub SMS, gdy pożyczka przekracza dopuszczalny poziom ryzyka, funkcję automatycznego zwiększania wartości zabezpieczenia oraz całodobowe wsparcie techniczne. Kontrola ta nie eliminuje zmienności, ale wspiera proaktywne zarządzanie, co jest właściwym podejściem w przypadku każdej pożyczki zabezpieczonej kryptowalutą.
Prawidłowy przekaz nie brzmi: absolutne bezpieczeństwo. To węższe, bardziej wiarygodne stwierdzenie: mniej ukrytego ryzyka związanego z wykorzystaniem aktywów, bardziej przejrzysty model zabezpieczeń oraz narzędzia zarządzania ryzykiem rynkowym, które pozostają aktualne. To rozróżnienie jest istotne dla czytelników instytucjonalnych, posiadaczy dużych aktywów i każdego, kto wykorzystuje pożyczki w ramach długoterminowej strategii ochrony kapitału.
Brak refinansowania kredytu hipotecznego jest ważny, ponieważ upraszcza mapę ryzyka. Kredytobiorcy nadal muszą zarządzać wahaniami cen i ryzykiem likwidacji, ale ich zabezpieczenie nie powinno być uzależnione od ukrytego łańcucha kontrahentów, podmiotów stowarzyszonych ani decyzji bilansowych, których nigdy nie zgodzili się ponieść.
Dla przeciętnego użytkownika platforma oferuje również praktyczne mechanizmy kontroli, które mają znaczenie w przypadku pojawienia się zmienności: natychmiastowe powiadomienia e-mail lub SMS, gdy pożyczka wchodzi w strefę ryzyka, opcję automatycznego zwiększania zabezpieczenia oraz całodobowe wsparcie techniczne. Całe podejście jest spójne: po pierwsze, ogranicza ryzyko związane z wykorzystaniem ukrytych aktywów, a po drugie, pomaga użytkownikom zarządzać widocznymi ryzykami rynkowymi.
To nie oznacza, że produkt jest wolny od ryzyka. CoinRabbit twierdzi, że zabezpieczenie staje się depozytem w momencie przeniesienia, równoważne aktywa cyfrowe są zwracane po spłacie, a likwidacja może nastąpić bez zgody pożyczkobiorcy po osiągnięciu określonych progów. Prawidłowy przekaz nie brzmi „pełne bezpieczeństwo”. Chodzi o „mniej ukrytego ryzyka związanego z korzystaniem z aktywów oraz narzędzia do zarządzania pozostałym ryzykiem”.
często zadawane pytania
Na czym polega refinansowanie kredytu kryptowalutowego?
Rehipoteka ma miejsce, gdy platforma wykorzystuje zabezpieczenie lub aktywa klienta po ich otrzymaniu, zamiast po prostu przechowywać je na potrzeby pierwotnej relacji z klientem. W kontekście pożyczek może to oznaczać pożyczenie zabezpieczenia innej stronie, zastawienie go gdzie indziej lub wykorzystanie go do wsparcia własnego finansowania platformy. Rada ds. Stabilności Finansowej definiuje rehipotekę jako wykorzystanie aktywów klienta przez pośrednika finansowego.
Czy refinansowanie kredytu hipotecznego jest powszechnie stosowane?
Tak, refinansowanie i ponowne wykorzystanie zabezpieczeń to powszechnie stosowane praktyki w tradycyjnych finansach, a platformy oferujące pożyczki kryptowalutowe przyjęły różne wersje tego modelu. Niektóre nowoczesne platformy oferujące pożyczki kryptowalutowe wyraźnie oferują struktury zabezpieczeń refinansowanych i nierefinansowanych jako oddzielne produkty. Pożyczkobiorcy powinni zweryfikować ten model, zamiast zakładać, że wszystkie platformy obsługują zabezpieczenia w ten sam sposób.
Dlaczego refinansowanie kredytu hipotecznego może być niebezpieczne?
Refinansowanie kredytu hipotecznego może zwiększyć dźwignię finansową i stworzyć łańcuchy zależności w przypadku kredytu, który z perspektywy kredytobiorcy wydaje się prosty. Jeśli kontrahent kredytodawcy nie spłaci kredytu lub jeśli wielu kontrahentów jednocześnie będzie potrzebować płynności, dostęp klienta do aktywów może zostać opóźniony lub klient może ponieść straty. Rada Stabilności Finansowej (FSB) ostrzega, że ponowne wykorzystanie zabezpieczeń może zwiększyć współzależności i stworzyć przeszkody operacyjne w trakcie postępowania upadłościowego.
Czy FTX jest przykładem refinansowania kredytu hipotecznego?
Nie w wąskim znaczeniu udzielania pożyczek. FTX najlepiej rozumieć jako przypadek niewłaściwego wykorzystania i mieszania aktywów klientów. Należy jednak o tym wspomnieć, ponieważ pokazuje, dlaczego segregacja, ograniczone wykorzystanie i jasne zarządzanie aktywami są tak ważne, gdy platforma kontroluje aktywa użytkowników.
Dlaczego nierefinansowanie kredytu hipotecznego jest takie ważne, skoro zabezpieczenie nadal można upłynnić?
Likwidacja i refinansowanie kredytu hipotecznego wiążą się z różnymi ryzykami. Likwidacja wynika ze zmian rynkowych w stosunku do kredytu, natomiast refinansowanie wynika z wykorzystania przez platformę zasobów w tle. Struktura bez refinansowania kredytu hipotecznego może zmniejszyć ukryte ryzyko kontrahenta, ale kredytobiorca nadal musi zarządzać wskaźnikiem LTV (współczynnik wartości pożyczki do wartości nieruchomości), odsetkami i marżami zabezpieczającymi.
Czy mogę wycofać gwarancję pożyczki w dowolnym momencie?
Zabezpieczenie pożyczki to nie to samo, co nieograniczone saldo portfela. Zabezpieczenie zabezpiecza pożyczkę do momentu jej spłaty lub spełnienia warunków zwolnienia. Strona pożyczki CoinRabbit informuje , że zabezpieczenie jest zwracane po spłacie i jest natychmiast dostępne do wypłaty, natomiast warunki pożyczki stanowią, że równoważny zasób cyfrowy jest zwracany po pełnej spłacie.
Co powinienem sprawdzić przed zdeponowaniem gwarancji?
Zacznij od sprawdzenia, czy platforma może ponownie wykorzystać, pożyczyć, zastawić lub w inny sposób rozdysponować aktywa klientów. Następnie przeanalizuj kwestie rozdzielenia, depozytu, poddepozytu, progów likwidacyjnych, mechanizmów zwrotu zabezpieczeń i dostępności wsparcia. Zaktualizowane wytyczne NYDFS dotyczące depozytu podkreślają podobne koncepcje: rozdzielenie, ograniczone użytkowanie i jasne ujawnienie klientom.
Jak to się ma do koncepcji „kup, pożycz, zgiń”?
Model „kup, pożycz, zrezygnuj” (BUYD) opiera się na utrzymaniu aktywów długoterminowych przy jednoczesnym zachowaniu dostępu do płynności. Rehipoteka jest istotna, ponieważ może podważyć pewność kredytobiorcy co do alokacji aktywów w jego pozycję. Model bez rehipoteki zwiększa transparentność procesu pożyczkowego, zmniejszając ryzyko związane z wykorzystaniem aktywów ukrytych.

Możliwość dodawania komentarzy nie jest dostępna.