
Dlaczego posiadacze kryptowalut wolą pożyczać pieniądze pod zastaw swoich aktywów, niż je sprzedawać?

Najważniejsze rzeczy, które musisz wiedzieć
- Zaciąganie pożyczek pod zastaw kryptowalut pozwala ich posiadaczom zaspokoić bieżące potrzeby w zakresie płynności bez konieczności sprzedaży aktywów bazowych, zachowując w ten sposób ekspozycję na przyszłe skoki cen i unikając potencjalnych konsekwencji podatkowych.
- Pożyczanie pod zastaw kryptowalut to zaawansowana strategia zarządzania kapitałem stosowana przez długoterminowych inwestorów, zamożne osoby fizyczne i założycieli, której celem jest zachowanie aktywów bazowych jako części bilansu, a nie po prostu handel nimi.
- Zaciąganie pożyczek pod zastaw kryptowalut wymaga aktywnego zarządzania ryzykiem i gruntownego zrozumienia wskaźnika wartości pożyczki (LTV) oraz mechanizmów likwidacji, ponieważ wiąże się z kosztami finansowania, ryzykiem zmienności zabezpieczeń i ryzykiem kontrahenta.
Zastrzeżenie
Informacje zawarte w tym artykule mają wyłącznie charakter edukacyjny i informacyjny i nie należy ich interpretować jako porady finansowej, prawnej ani podatkowej.
wstęp
Długoterminowi posiadacze kryptowalut mogą napotkać krótkoterminowe zobowiązania. Wysoki rachunek podatkowy, zakup nieruchomości, zapotrzebowanie na kapitał obrotowy, rebalansowanie portfela lub nowa okazja inwestycyjna mogą stworzyć zapotrzebowanie na płynność na długo przed zmianą wyroków skazujących dotyczących BTC , ETH , XRP lub SOL.
To jest prawdziwy zarys tego przewodnika. Nie jest to przede wszystkim historia długu detalicznego, ale raczej historia alokacji kapitału. Gdy pozycja staje się wartościowa, pytanie zmienia się z „Czy powinienem zaciągnąć pożyczkę?” na „Jaki jest najmniej szkodliwy sposób na zaspokojenie potrzeby płynności bez narażania na szwank bazowej bazy aktywów?”.
W jurysdykcjach, w których raportowanie podatkowe jest powiązane ze sprzedażą, wymianą lub innymi transakcjami, oddzielenie decyzji o płynności od decyzji o wyjściu z inwestycji może być jeszcze ważniejsze. Nie czyni to z pożyczki luki prawnej ani nie zastępuje doradztwa podatkowego . Pomaga to raczej wyjaśnić, dlaczego wielu długoterminowych posiadaczy aktywów traktuje sprzedaż i likwidację jako dwie odrębne decyzje.
Co obejmuje ten przewodnik
- Dlaczego doświadczeni inwestorzy często oddzielają decyzje dotyczące płynności od decyzji o sprzedaży?
- Dlaczego sprzedaż może okazać się droższa, niż mogłoby się wydawać na pierwszy rzut oka, z perspektywy portfela.
- W jaki sposób zabezpieczone pożyczki mogą utrzymać ekspozycję na aktywa, zapewniając jednocześnie opcjonalną płynność?
- Jakie ryzyka, kontrole i kwestie zarządzania są istotne przed Wykorzystanie kryptowalut jako zabezpieczenia.
- Jak o tym myśleć MonetaKrólik Jako przykład w tej kategorii.
Dla kogo jest ten przewodnik?
- Przeciętni czytelnicy kryptowalut, którzy wykraczają poza tradycyjne ramy handlu detalicznego.
- Długoterminowi posiadacze wielu walut, którzy zarządzają wartościowymi pozycjami.
- Założyciele, operatorzy i czytelnicy zainteresowani finansami, którzy zastanawiają się nad efektywnością kapitału.
- Czytelnicy, którym zależy na utrzymaniu ekspozycji na potencjalne wzrosty, przy jednoczesnej poprawie elastyczności płynności.
Prawdziwe pytanie nie brzmi: „Czy powinienem sprzedać kryptowaluty?”, lecz: „Jak utrzymać płynność finansową, nie narażając na szwank mojego głównego portfela?”
Większość ludzi zaczyna od zadania niewłaściwego pytania, zastanawiając się, czy pożyczanie pieniędzy to w ogóle dobry pomysł. Jednak inwestorzy długoterminowi zazwyczaj zadają bardziej trafne i przydatne pytanie: Czy naprawdę chcę teraz sprzedać ten składnik aktywów?
To rozróżnienie jest istotne, ponieważ sprzedaż to nie tylko transakcja gotówkowa; to zdarzenie, które wpływa na ekspozycję rynkową. Po sprzedaży aktywów szansa na przyszłe zyski znika. Odbudowa pozycji w przyszłości może wydawać się prosta w teorii, ale w rzeczywistości często oznacza odkupienie pozycji po niższej cenie, wejście na rynek zbyt późno lub nie wejście w ogóle.
Gdy przekonanie o wartości danego aktywa pozostaje głęboko zakorzenione, prawdziwym problemem często nie jest sama postrzegana wartość, ale raczej płynność. Aktywa mogą nadal funkcjonować jako inwestycja długoterminowa, ale nie zaspokajają natychmiastowych potrzeb gotówkowych. W tym miejscu z pomocą przychodzi pożyczka, która wypełnia lukę.
Dla czytelników zarządzających dużymi portfelami kapitałowymi ta luka staje się strategicznie istotna. Pytanie nie brzmi, czy gotówka jest przydatna, ale czy sprzedaż kluczowego aktywa rezerwowego jest właściwym sposobem na jego pozyskanie.
To jest gwarantowana płynność, a nie wolny kapitał.
Pożyczka zabezpieczona kryptowalutą może utrzymać ekspozycję rynkową, ale wiąże się z kosztami finansowania , zmiennością zabezpieczenia, ryzykiem likwidacji i ryzykiem kontrahenta. Właściwym punktem wyjścia nie jest pytanie: „Jak szybko mogę uzyskać pożyczkę?”, ale raczej: „Czy ten przypadek wykorzystania płynności jest na tyle istotny, aby uzasadnić zastawienie aktywów o dużej zmienności?”.
Jak doświadczeni inwestorzy i zarządzający funduszami zapatrują się na decyzję o zaciągnięciu pożyczki?
Wraz ze wzrostem wielkości pozycji inwestycyjnych zmienia się struktura podejmowania decyzji. Posiadanie aktywów bazowych przestaje być jedynie działalnością handlową, a staje się kapitałem strategicznym – bardziej zbliżonym do aktywów rezerwowych, części portfela skarbowego lub zasobu w bilansie.
Z tego powodu nastawienie osób zamożnych, założycieli, pracowników biur rodzinnych i zespołów skarbowych często się pokrywa. Nie tylko zastanawiają się, jak generować dochód z aktywów, ale także starają się utrzymać swoją ekspozycję rynkową, zachować swoje opcje i wywiązać się ze swoich zobowiązań, nie zakłócając długoterminowej alokacji aktywów.
Tradycyjne finanse od dawna stosują tę koncepcję, wykorzystując silne zabezpieczenia. Linie kredytowe zabezpieczone papierami wartościowymi, kredyty hipoteczne i inne formy finansowania oparte na aktywach opierają się na tej samej podstawowej zasadzie: sprzedaj aktywa tylko wtedy, gdy naprawdę chcesz się nimi rozstać. Korzystaj z kredytu selektywnie, gdy sam składnik aktywów nadal ma wartość strategiczną.
Kryptowaluty są coraz częściej oceniane z tej samej perspektywy. Nie oznacza to, że każdy posiadacz powinien pożyczać, ale raczej, że gdy aktywa cyfrowe są traktowane jako kapitał wartości, rozmowa naturalnie zmienia się z „handlu” na „zarządzanie kapitałem”.
Dlaczego sprzedaż jest traktowana jako zdarzenie związane z alokacją kapitału, a nie tylko zdarzenie związane z gotówką?
Sprzedaż rozwiązuje natychmiastowy problem z przepływem gotówki, ale zmienia również przyszły portfel. Łatwo to przeoczyć, gdy potrzeba gotówki wydaje się pilna.
Sprzedaż zmniejsza ryzyko, może wywołać zdarzenie sprawozdawcze lub potencjalne konsekwencje podatkowe/sprawozdawcze w zależności od jurysdykcji i wymaga podjęcia drugiej decyzji o tym, czy, kiedy i jak ponownie wejść w pozycję. Dla długoterminowych inwestorów decyzja o ponownym wejściu jest często trudniejsza niż początkowa sprzedaż.
Zaciągnięcie pożyczki zmienia bieg zdarzeń, zamiast je zakończyć. Zamiast zamienić aktywa na gotówkę poprzez ich sprzedaż, posiadacz zamienia je na zabezpieczenie i pobiera za nie gotówkę.
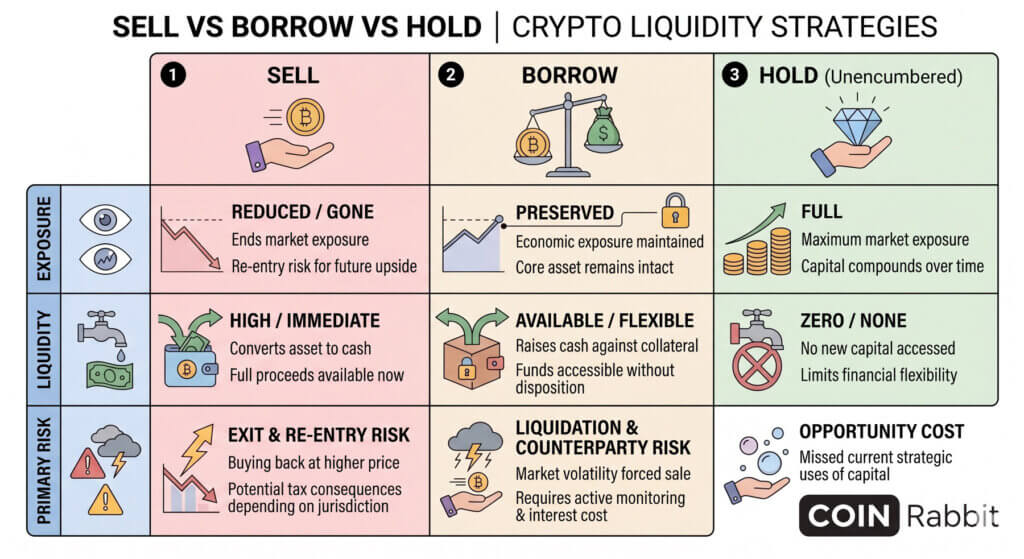
Sprzedaj, pożycz czy trzymaj: porównanie strategii
| Akcja | Wynik portfela | Główna zamiana |
|---|---|---|
| Sprzedaż części aktywów bazowych | Natychmiastowa płynność, niskie narażenie | Ryzyko wyjścia, ryzyko ponownego wejścia, potencjalne konsekwencje podatkowe/sprawozdawcze w zależności od jurysdykcji |
| Pożyczanie pod zastaw aktywów | Płynność przy jednoczesnym zachowaniu ekspozycji ekonomicznej | Koszty odsetek, ryzyko likwidacji, ryzyko kontrahenta, aktywny monitoring |
| Posiadanie nieobciążonych aktywów | Pełna ekspozycja, brak dodatkowych komplikacji | Brak nowej płynności |
Z tej perspektywy sprzedaż rzadko jest po prostu decyzją o finansowaniu. To decyzja dotycząca alokacji kapitału, której konsekwencje dla portfela mogą wykraczać daleko poza początkowe zapotrzebowanie na gotówkę.
Dlaczego pożyczki zabezpieczone są strategicznym rozwiązaniem pozwalającym zachować kapitał na rynku kryptowalut?
Pożyczka zabezpieczona aktywami staje się logicznym rozwiązaniem, gdy wartość aktywów pozostaje stała, a potrzeby uzyskania płynności gotówkowej nie można odłożyć w czasie.
Dla niektórych inwestorów może to oznaczać uregulowanie dużego rachunku bez konieczności likwidacji długoterminowej, skoncentrowanej pozycji inwestycyjnej. Dla innych może to oznaczać finansowanie kapitału obrotowego, zainicjowanie nowej alokacji lub zbudowanie rezerwy gotówkowej przy jednoczesnym utrzymaniu solidnej bazy aktywów bazowych. Atrakcyjność tej oferty tkwi nie tylko w samej ofercie, ale także w elastyczności i dostępnych opcjach.
Z perspektywy zarządzania kapitałem, atrakcyjność zabezpieczenia tkwi w jego efektywności. Inwestor zamienia wartość swojego bilansu na gotówkę, bez konieczności natychmiastowego zbywania aktywów rezerwowych. W tym sensie pożyczki zabezpieczone kryptowalutami są zazwyczaj bliższe finansowaniu zabezpieczonemu niż niezabezpieczonemu zadłużeniu konsumenckiemu.
Z tego też powodu tej strategii nie należy owijać w bawełnę. Zaciągnięcie pożyczki nie eliminuje ryzyka strat, a jedynie je przenosi. Zamiast natychmiastowego wyjścia z inwestycji, pożyczkobiorca akceptuje koszt finansowania i zobowiązania związane z zarządzaniem ryzykiem w zamian za utrzymanie ekspozycji na dany składnik aktywów.
Dlaczego w długoterminowych strategiach inwestycyjnych powtarza się powiedzenie „kup, pożycz, zgiń”?
To sformułowanie zyskało popularność, ponieważ w łatwy do zapamiętania sposób ujmuje fundamentalny instynkt zarządzania kapitałem. Mówiąc bardziej formalnie, idea jest prosta: gromadź rzadkie aktywa, unikaj niepotrzebnych wydatków, zaspokajaj potrzeby płynnościowe poprzez pożyczki zabezpieczone w razie potrzeby i pozwól, aby pozycja bazowa rosła z czasem.
Te ramy bardziej przemawiają do inwestorów, którzy myślą w kategoriach dekad, a nie kwartałów. Dla inwestorów prywatnych, założycieli, biur rodzinnych i długoterminowych alokatorów, celem jest zazwyczaj stała ekspozycja na aktywa, a nie ciągłe generowanie zysków.
W miarę wzrostu bazy kapitałowej myślenie zmienia się z „Ile mogę wydać z tego aktywa?” na „Jak mogę zarządzać tym aktywem, nie wyczerpując go?”. Właśnie dlatego strategia ta często pojawia się w rozmowach na temat majątku międzypokoleniowego, elastyczności finansów publicznych i długoterminowego zarządzania.
Nic z tego nie czyni tego podejścia uniwersalnym. To po prostu wyjaśnia, dlaczego sprzedaż może wydawać się najdroższą opcją, zanim jeszcze rynek zweryfikuje, czy ten instynkt jest słuszny.
Co pożyczkobiorcy muszą wiedzieć, zanim wykorzystają kryptowaluty jako zabezpieczenie
Zanim ktokolwiek zaciągnie pożyczkę pod zastaw kryptowaluty, powinien rozważyć coś więcej niż tylko atrakcyjne oprocentowanie czy obietnice szybkiego finansowania. Powinien zrozumieć warunki zabezpieczenia, politykę wskaźnika LTV (Loan to Value), mechanizmy likwidacji, powiernictwo, model rezerw, strukturę prawną i czas reakcji operacyjnej.
Dzieje się tak, ponieważ pożyczanie pod zastaw kryptowalut nie jest pasywnym produktem zapewniającym wygodę, lecz aktywnie zarządzaną pozycją ryzyka. Pożyczkobiorca zastawia zmienne aktywa i polega na platformie oraz własnej dyscyplinie, aby utrzymać integralność swojej sytuacji finansowej.
W CoinRabbit , podobnie jak w przypadku tej kategorii, wskaźnik LTV (Loan-to-Value) odnosi się do stosunku kwoty pożyczki do wartości zabezpieczenia. Wezwanie do uzupełnienia depozytu zabezpieczającego to próg, po przekroczeniu którego następuje aktywacja likwidacji. Likwidacja to automatyczna sprzedaż zabezpieczenia w celu pokrycia pożyczki i naliczonych odsetek, gdy wartość zabezpieczenia staje się niewystarczająca. Mechanizmy te nie są jedynie przypisami; stanowią one fundament struktury produktu.
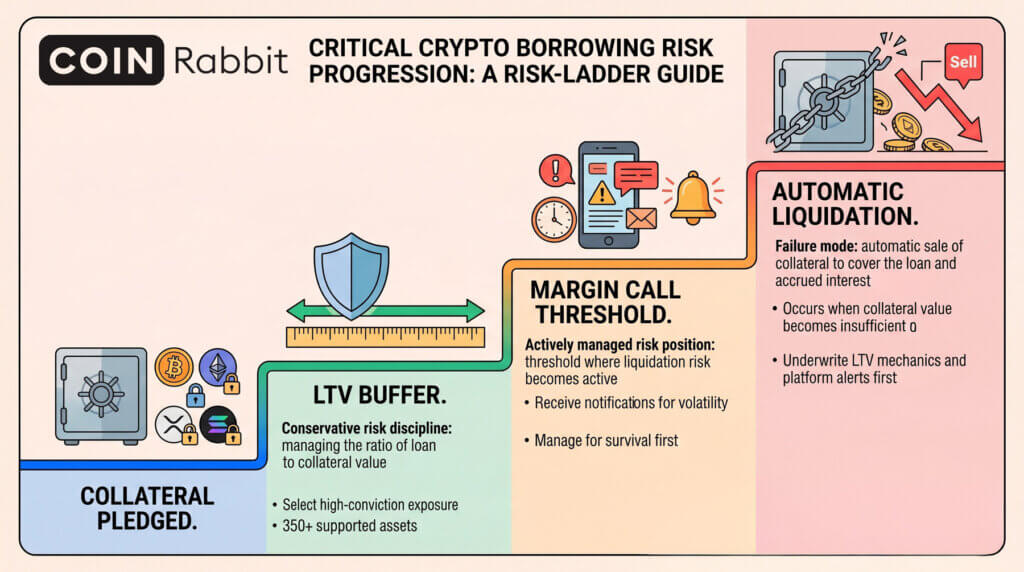
Oceń scenariusze awarii, zanim wyciągniesz wnioski z korzyści
Kluczowe pytanie nie brzmi, czy platforma jest w stanie szybko zapewnić finansowanie, ale co się stanie, gdy gwałtownie wzrośnie zmienność. Pożyczkobiorcy muszą wiedzieć, jak działają alerty, jak szybko można zwiększyć zabezpieczenie, czy zabezpieczenie można ponownie wykorzystać, kto sprawuje nadzór nad depozytem i jakie prawa przysługują w przypadku pogorszenia się sytuacji finansowej.
W tej kategorii najważniejszą dyscypliną jest utrzymywanie funduszu rezerwowego. Wyższy wskaźnik LTV może zwiększyć natychmiastową płynność, ale jednocześnie skraca czas reakcji w przypadku spadku cen w dół. Poważni kredytobiorcy zarządzają ryzykiem, koncentrując się przede wszystkim na przetrwaniu, a dopiero na efektywności.
Model usługowy
Zarządzani pożyczkodawcy, tacy jak CoinRabbit, odgrywają kluczową rolę na rynku pożyczek kryptowalutowych.
Na poziomie kategorii, scentralizowani pożyczkodawcy przyciągają kredytobiorców, którzy cenią sobie obsługę, szybkość i przejrzyste wsparcie operacyjne, a także dostęp do kredytu zabezpieczonego. Chociaż DeFi oferuje przejrzystość i zdecentralizowaną realizację, wymaga od klienta zarządzania operacjami portfela, interakcjami w łańcuchu, logiką likwidacji i samoregulującą kontrolą ryzyka w czasie rzeczywistym. Niektórzy kredytobiorcy preferują to podejście, podczas gdy inni preferują model usług zarządzanych.
W takim właśnie kontekście działa CoinRabbit. Najsilniejsze ramy nie brzmią: „tutaj jest miejsce, gdzie można uzyskać pożyczkę”, ale raczej: „tutaj jest przykład zorientowanego na usługi, zarządzanego pożyczkodawcy działającego w kategorii płynności zabezpieczonej kryptowalutami”.
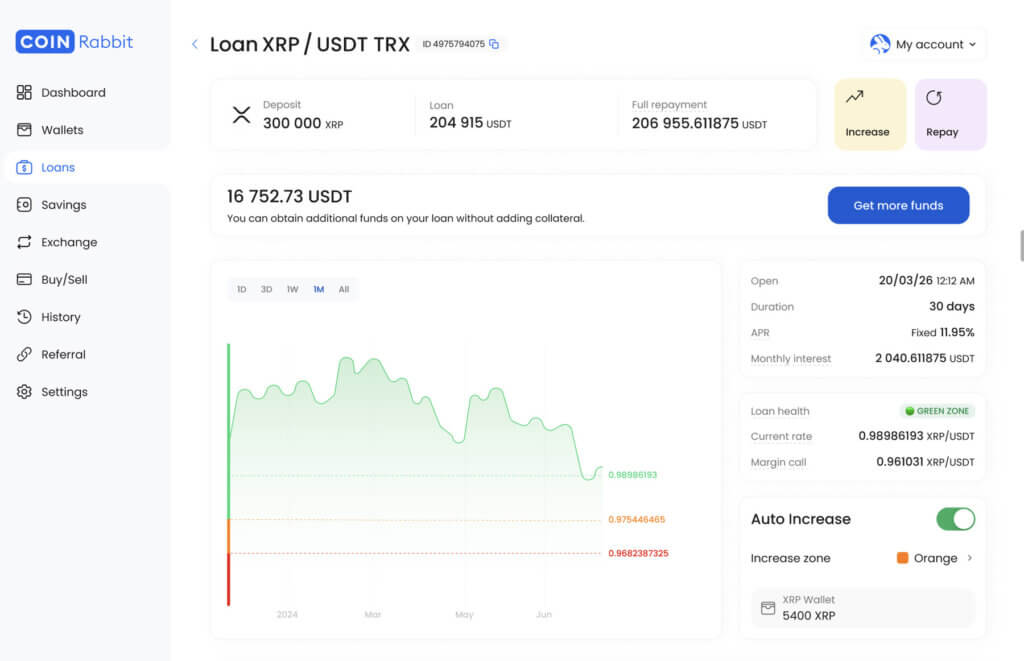
Pozycjonowanie to jest widoczne w języku firmy. CoinRabbit opisuje się jako platforma do zarządzania aktywami kryptowalutowymi, zapewniając, że oferuje bezpieczne przechowywanie od 2020 roku. Promuje program prywatny dla klientów z kapitałem przekraczającym 500 000 USD, kładąc nacisk na pełne przechowywanie aktywów, brak ponownego wykorzystania zabezpieczeń, wielopodpisowe przechowywanie w trybie cold storage oraz całodobowe wsparcie techniczne. Strona z ofertami pożyczek przedstawia produkt jako zapewniający dostęp do płynności bez konieczności sprzedaży aktywów, informując, że finansowanie można sfinalizować w około 10 minut, a pożyczkobiorcy mogą wykorzystać ponad 350 zabezpieczonych aktywów jako zabezpieczenie.
Model 100% rezerw | Strona główna CoinRabbit | Ponowne użycie bez powiernictwa | Strona pożyczek CoinRabbit | Portfele zimne z dostępem za pomocą wielu podpisów | Tryb powiernictwa | Strona główna CoinRabbit | Prywatny program dla użytkowników z kapitałem powyżej 500 000 USD | Strona główna CoinRabbit | Całodobowe wsparcie techniczne | Strona główna CoinRabbit | Ponad 1.45 miliarda USD w aktywach pożyczkowych | Strona pożyczek CoinRabbit | Czas finansowania około 10 minut | Strona pożyczek CoinRabbit | Ponad 350 obsługiwanych aktywów | Strona pożyczek CoinRabbit
Praktyczne odpowiedzi
często zadawane pytania
Kiedy pożyczka pod zastaw kryptowaluty ma więcej sensu niż jej sprzedaż?
Ta opcja jest zazwyczaj bardziej sensowna, gdy właściciel chce utrzymać ekspozycję na aktywa, ale jego zapotrzebowanie na gotówkę jest pilne. W takim przypadku sprzedaż i generowanie gotówki to dwie różne decyzje. Zaciągnięcie pożyczki może pomóc w utrzymaniu długoterminowej pozycji, jednocześnie zaspokajając krótkoterminowe potrzeby finansowe, pod warunkiem, że pożyczkobiorca akceptuje dodatkowe ryzyko i obciążenie związane z monitorowaniem.
Kto zazwyczaj korzysta z tej strategii?
Nie chodzi tylko o wieloryby; logika zazwyczaj staje się jaśniejsza wraz ze wzrostem wielkości pozycji, jej koncentracji i wrażliwości podatkowej. Długoterminowi posiadacze aktywów, założyciele, operatorzy, osoby o wysokich dochodach i alokatorzy skoncentrowani na skarbie państwa często myślą w ten sposób, ponieważ zarządzają kapitałem, a nie tylko gonią za krótkoterminowymi przepływami pieniężnymi.
Czy zaciągnięcie pożyczki faktycznie chroni przed potencjalnym wzrostem cen?
Z ekonomicznego punktu widzenia jest to główna zaleta. Pożyczkobiorca zyskuje płynność finansową, zachowując jednocześnie ekspozycję na aktywa bazowe zamiast sprzedawać je w całości. Jednakże ekspozycja ta jest utrzymywana tylko wtedy, gdy pozycja pozostaje nienaruszona i uniknięto likwidacji.
Czy jest to przede wszystkim strategia podatkowa?
Najlepiej rozumieć to jako strategię zarządzania płynnością i kapitałem. Opodatkowanie to jeden z powodów, dla których niektórzy posiadacze wolą nie sprzedawać aktywów, których wartość wzrosła, ale fundamentalną decyzją jest utrzymanie ekspozycji i unikanie niepotrzebnej sprzedaży. Rzeczywiste konsekwencje podatkowe zależą od jurysdykcji, konkretnych okoliczności i sytuacji związanej z pożyczką.
Jakie są główne ryzyka, które należy ocenić przed zaciągnięciem pożyczki?
Do głównych ryzyk należą zmienność zabezpieczeń, dryft wskaźnika LTV (Loan-to-Value), mechanizmy likwidacji, ryzyko kontrahenta, powiernictwo oraz struktura prawna. Pożyczkobiorcy powinni również wiedzieć, czy platforma ponownie wykorzystuje zabezpieczenia, jak szybko powiadamia użytkowników o wzroście ryzyka oraz jakie wsparcie jest dostępne w przypadku gwałtownych wahań rynkowych.
Jak konserwatywne jest podejście kredytobiorcy do wskaźnika wartości nieruchomości (LTV)?
Ogólnie rzecz biorąc, bardziej konserwatywne struktury pozostawiają większe pole manewru niż pozwala na to maksymalna zdolność kredytowa. Wyższy wskaźnik LTV (Loan-to-Value) może poprawić natychmiastową płynność, ale zmniejsza margines błędu na zmiennych rynkach. Kredytobiorcy dbający o zachowanie kapitału zazwyczaj przedkładają elastyczność nad efektywność.
Czy to strategia typu „ustaw i zapomnij”?
Nie. Pożyczki zabezpieczone kryptowalutami działają najlepiej, gdy są aktywnie monitorowane. Nawet solidni pożyczkobiorcy mogą napotkać problemy, jeśli traktują zmienną pozycję zabezpieczenia jako pasywne zarządzanie gotówką.
Co odróżnia zdyscyplinowaną umowę pożyczkową od umowy niestabilnej?
Dobrze ustrukturyzowana struktura łączy w sobie jasny cel płynności z konserwatywnym doborem wielkości, wysokimi marżami zabezpieczającymi oraz platformą, która potrafi wyjaśnić procesy przechowywania, rezerwowania i likwidacji oraz wspierać pożyczkobiorców. Wybór platformy nie jest decyzją drugorzędną w tej kategorii; stanowi element samego ryzyka.

Możliwość dodawania komentarzy nie jest dostępna.