
Najważniejsze rzeczy, które musisz wiedzieć
- Skorzystaj z zaawansowanych narzędzi planowania, takich jak Empower, aby wykonać symulacje Monte Carlo (5,000 symulacji) i uwzględnić wiele zdarzeń życiowych i różnych scenariuszy rynkowych, a także obliczenia podatkowe specyficzne dla danego stanu, aby stworzyć dostosowany do indywidualnych potrzeb i dokładny plan emerytalny.
- Połącz wszystkie swoje krótkoterminowe, średnioterminowe i długoterminowe cele finansowe, uwzględniając większe zakupy i wydatki rodzinne, a także odłóż środki na wypadek sytuacji awaryjnych i nieprzewidzianych wydatków (takich jak rachunki za leczenie lub utrata pracy), aby zabezpieczyć postępy w oszczędzaniu na emeryturę.
- Maksymalnie wykorzystaj korzystne podatkowo konta emerytalne, takie jak 401(k) i IRA, kładąc nacisk na automatyczne i dopasowane składki pracodawcy, regularnie analizuj opłaty inwestycyjne, aby je zminimalizować, i wybieraj tanie fundusze, aby zmaksymalizować długoterminowe zyski.
Wiedza o tym, czy oszczędzasz wystarczająco dużo na emeryturę, to pytanie, które warto sobie zadawać wielokrotnie w ciągu swojej kariery zawodowej. Sprawdzanie bieżących postępów za pomocą narzędzia do planowania emerytalnego to jeden z najskuteczniejszych sposobów na porównanie kilku scenariuszy i upewnienie się, że oszczędzasz z pewnością siebie.
Spersonalizowane oczekiwania emerytalne
Ogólne wskazówki dotyczące oszczędzania na emeryturę, takie jak inwestowanie 10% dochodów na kontach emerytalnych lub oszczędzanie równowartości 25-krotności rocznych wydatków, stanowią doskonały punkt wyjścia. Jednak poleganie na ogólnym podejściu może sprawić, że zabraknie Ci spersonalizowanego planu, co rodzi wątpliwości co do tego, czy jesteś na właściwej drodze.
Po kilku latach pracy zawodowej frustrowało mnie samo stosowanie się do podstawowych rad, zwłaszcza po tym, jak zyskałem dobrą kontrolę nad bieżącymi wydatkami i mogłem bardziej skupić się na długoterminowych celach. Zachęcanie starszych kolegów do poważnego traktowania emerytury w wieku dwudziestu lat było istotnym czynnikiem.
Empower oferuje bezpłatne narzędzie do planowania emerytury , z którego regularnie korzystam do monitorowania moich finansów. Możesz wprowadzić wiele celów przed i po przejściu na emeryturę oraz dostosować wiek emerytalny, aby zwizualizować swoje postępy.
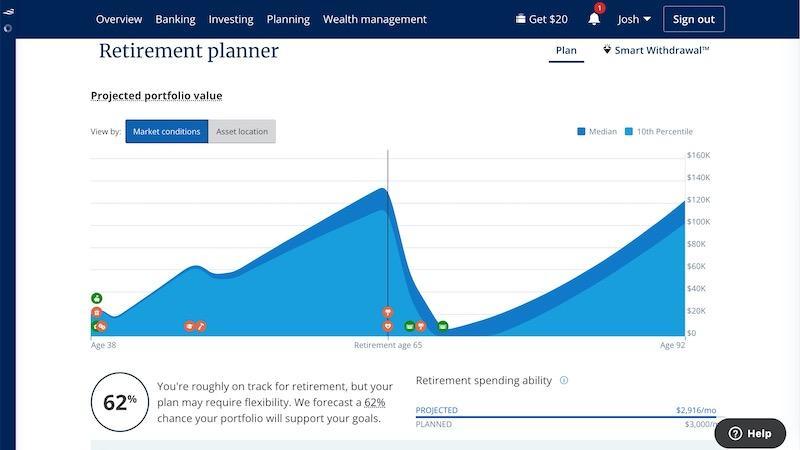
Rozważ wykonanie następujących obliczeń przy użyciu narzędzia do tworzenia wykresów:
- Dochody i wydatki: Wypróbuj różne scenariusze z różnymi kwotami dochodów i wydatków.
- Cele: Dowiedz się, ile musisz zaoszczędzić, aby osiągnąć swoje nadchodzące cele i zmienić styl życia.
- Wydarzenia życiowe: Dodaj ważne momenty, takie jak narodziny dzieci, zawarcie związku małżeńskiego i podjęcie studiów wyższych.
- Wiek emerytalny: Sprawdź daty przejścia na wcześniejszą, terminową lub późniejszą emeryturę.
Kalkulator 5,000 przeprowadza symulację Monte Carlo, aby przewidzieć Twoje oszczędności emerytalne, dochody z ubezpieczenia społecznego oraz alokację aktywów inwestycyjnych. Możesz również uwzględnić w symulacji wzorce spadków rynkowych, takie jak bańka internetowa czy Wielka Recesja, aby prognozować wyniki swojego portfela.
Pokazuje prawdopodobieństwo udanej emerytury, Twoją zdolność do wydawania pieniędzy po przejściu na emeryturę, a także proponowane ulepszenia.
Aby uzyskać dokładną prognozę, należy uwzględnić wszystkie konta finansowe i źródła dochodów. Na przykład, należy uwzględnić dochody z emerytury i dochody z wynajmu. Można również uwzględnić nieoczekiwane jednorazowe zyski, takie jak sprzedaż domu lub spadek.
Co więcej, podoba mi się w tym planerze możliwość przeprowadzania obliczeń podatkowych dla poszczególnych stanów oraz dostosowywania założeń dotyczących progów podatkowych i stopy inflacji. Proste kalkulatory emerytalne raczej nie zapewniają tak szczegółowych danych.
Dąż do osiągnięcia wielu celów
Solidny plan finansowy pomaga osiągnąć cele krótko-, średnio- i długoterminowe. Życie to podróż, a wyznaczanie celów pozwala od samego początku dostrzec szerszy obraz sytuacji. W rezultacie zmniejsza się prawdopodobieństwo, że poświęcisz osiągnięcia, które są jeszcze odległe o lata, lub odłożysz przejście na emeryturę.
Najważniejsze zakupy na Twojej liście życzeń mogą obejmować:
- Łódź
- klasyczny samochód
- nieruchomości inwestycyjne
- هوايات
- Remonty i ulepszenia domu
- alternatywne samochody
- podróżować
- dom wakacyjny
Jeśli jesteś taki jak ja, wielokrotnie zadaje sobie pytanie: „Czy stać nas na to już teraz?”. Łatwo jest skupić się niemal wyłącznie na bieżących priorytetach i zapomnieć o emeryturze, która jest jeszcze odległa o dekady. Przeprowadzenie obliczeń daje pewność w procesie podejmowania decyzji.
Pisemny plan pomoże Ci alokować dochody na cele sprzed emerytury, jednocześnie kontynuując comiesięczne oszczędzanie na emeryturę. Wykres kalkulatora emerytalnego pozwoli Ci również sprawdzić, jak każde nabycie wpływa na Twoją zdolność oszczędzania i przyszłe saldo oszczędności.
Jeśli chcesz dokładniej przeanalizować dane, możesz przyjrzeć się wykresowi przepływu środków pieniężnych, który przedstawia wartość Twojego początkowego portfela, roczne wydatki oraz kwoty oszczędności gotówkowych w fazie akumulacji oraz w latach emerytalnych.
Ustawienie bieżących celów finansowych, wraz z kwotą jednorazowych lub bieżących wydatków oraz datą każdego wydatku, pozwala wyświetlić szacunkową wartość portfela według wieku. Możesz również skorzystać z innych funkcji aplikacji Empower Retirement, aby monitorować przepływy pieniężne, salda kont w czasie rzeczywistym i wiele więcej.
Planowanie na wypadek nieoczekiwanego
Nieoczekiwane rachunki są nieuniknione, a zgromadzenie funduszu awaryjnego na ich pokrycie to kluczowa strategia. Zazwyczaj można z wyprzedzeniem zaplanować wydatki, takie jak wymiana dachu czy zakup nowych opon samochodowych, nawet jeśli nie znasz dokładnej daty ani kwoty.
Jednak w niektórych sytuacjach konieczna jest ostrożna ocena sytuacji. Może się zdarzyć, że będziesz musiał zapłacić całą kwotę z własnej kieszeni lub pokryć różnicę nieobjętą ubezpieczeniem.
Biorąc pod uwagę Twoją osobistą sytuację i badania ekspertów, powinieneś przeznaczyć środki finansowe także na następujące cele:
- Pogrzeby
- Utrata pracy
- Rachunki za leczenie
- Nagłe wypadki ze zwierzętami
- Naprawy domowe związane z burzami
- Podwyżki podatków i ubezpieczeń
- Naprawy i wymiana obiektów
- Nieoczekiwane naprawy pojazdu
W zależności od Twojego stylu budżetowania, fundusze rezerwowe mogą pomóc Ci zaoszczędzić pieniądze na konkretny cel. Podobnie jak fundusz emerytalny, te konta rezerwowe zapobiegają przeznaczaniu oszczędności na inne cele.
Jeśli posiadasz kwalifikujący się plan zdrowotny, Konto Oszczędnościowe na Zdrowie (HSA) pozwala Ci oszczędzać na przyszłe wydatki medyczne poprzez wpłaty podlegające odliczeniu od podatku i wypłaty wolne od podatku. Twój pracodawca może również oferować konta z ulgami podatkowymi, które mogą pokryć określone koszty w trakcie zatrudnienia, umożliwiając Ci przeznaczenie większej części wynagrodzenia netto na zwiększenie wartości majątku netto.
Regularne sprawdzanie polis ubezpieczeniowych i kwot udziału własnego gwarantuje odpowiednią ochronę i minimalizuje potencjalne wydatki.
Planowanie rodziny i edukacja
Aktualizacja planu emerytalnego i miesięcznych wydatków wraz z powiększaniem się rodziny i dodawaniem osób na utrzymaniu jest kluczowa dla zapewnienia precyzyjnego planowania. Jako ojciec pięciorga dzieci, moje wzorce wydatków i oszczędzania zmieniały się na przestrzeni lat, aby zapewnić moim dzieciom sukces finansowy.
Wydatki, które będziesz musiał zaplanować, obejmują:
- Wsparcie dla osób na utrzymaniu (takich jak dzieci i starsi krewni)
- Edukacja
- wesela
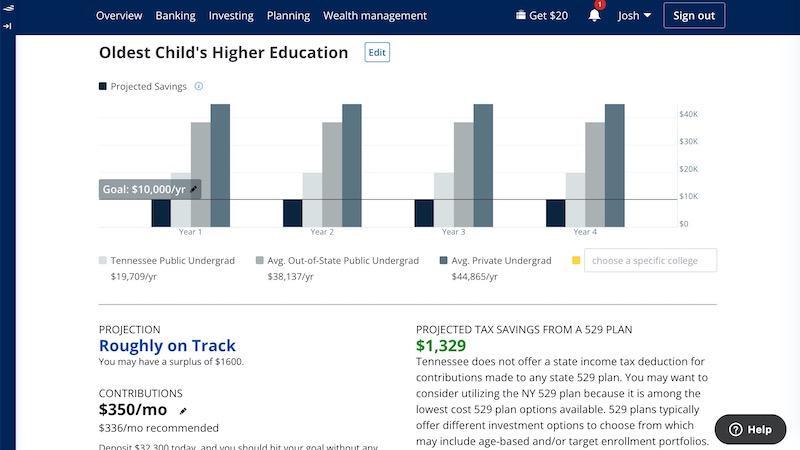
Planując wydatki na studia, Empower Retirement Planner wyświetla średnie roczne koszty czesnego na publicznych uniwersytetach stanowych, publicznych uniwersytetach spoza stanu, uniwersytetach prywatnych, a także w dowolnej wybranej przez Ciebie placówce edukacyjnej.
Zacznij od podania przewidywanej rocznej kwoty, którą przeznaczycie na studia swojego dziecka, a także kwoty dotychczas zaoszczędzonych środków. Te dane pomogą Ci oszacować, ile musisz oszczędzać co miesiąc, aby osiągnąć ten cel oszczędnościowy w okresie nastoletnim dziecka.
To ćwiczenie pomoże Ci określić, czy stać Cię na te wydarzenia życiowe i emeryturę. Na przykład, być może obecnie będę musiał wpłacać mniej na fundusz studiów, aby uniknąć ujemnego przepływu środków pieniężnych na emeryturze.
Jeśli dopiero zaczynasz rodzicielską przygodę lub dopiero ją rozpoczynasz, wykonanie tych obliczeń z kilkuletnim wyprzedzeniem da ci wystarczająco dużo czasu na dostosowanie się i osiągnięcie pożądanej wartości portfela emerytalnego.
Dodatkowo program szacuje potencjalne oszczędności podatkowe wynikające ze składek na konto 529. Szuka również innych sposobów na zwiększenie oszczędności w inwestowaniu gotówki.
Ustal budżet emerytalny
Oszacowanie wydatków emerytalnych jest kluczowe. Przewidywany styl życia określi, ile musisz oszczędzać i jak szybko będziesz mógł skorzystać z oszczędności.
Kiedy przestajesz zarabiać na pełen etat i zaczynasz polegać na ubezpieczeniu społecznym i swoich inwestycjach, następuje kilka zmian. Możesz również uzyskać prawo do Medicare w wieku 65 lat, ale będziesz musiał radzić sobie ze zmiennymi składkami na ubezpieczenie zdrowotne.
Twój budżet emerytalny powinien obejmować następujące elementy:
- Podstawowe miesięczne wydatki: Wyżywienie, zaplecze, ubezpieczenie, transport i zakwaterowanie.
- Opieka zdrowotna: Ubezpieczenie zdrowotne przed objęciem programem Medicare, dodatki do programu Medicare itp.
- podróż: Święta i odwiedziny u rodziny lub przyjaciół.
- Ubezpieczenie społeczne: Szacunkowa wysokość rocznych świadczeń zależy od wieku rozpoczęcia pobierania świadczeń.
- Wpisała się inna osoba: Wynagrodzenie z pracy w niepełnym wymiarze godzin, emerytury, raty roczne i nieruchomości inwestycyjne.
Może być konieczne uwzględnienie luki w pokryciu między wiekiem emerytalnym a rozpoczęciem pobierania świadczeń z Ubezpieczeń Społecznych i Medicare. Twoje prognozy mogą wskazywać na znaczny spadek oczekiwanego salda portfela, zanim wróci ono do normy po rozpoczęciu pobierania świadczeń.
Przeprowadź kilka scenariuszy, aby znaleźć praktyczny wiek emerytalny i odpowiedni budżet dochodów.
Wykorzystaj w pełni swoje konta emerytalne z ulgami podatkowymi
Tradycyjne i Roth konta emerytalne stanowią solidną podstawę do oszczędzania przez całe życie, zapobiegając całkowitemu uzależnieniu od systemu ubezpieczeń społecznych. Konta te oferują również zaletę w postaci składek podlegających odliczeniu od podatku, co oznacza, że płacisz podatek tylko raz.
Konta emerytalne w miejscu pracy, takie jak 401(k), 403(b) i Plany Oszczędnościowe (TSP), mają wysokie roczne limity wpłat, a Twój pracodawca może dopłacić część Twoich wpłat. Ponieważ coraz mniej pracodawców oferuje plany emerytalne, te wpłaty są cenniejsze niż kiedykolwiek.
Indywidualne Konta Emerytalne (IRA) również odgrywają ważną rolę, jeśli szukasz dodatkowej elastyczności finansowej lub jeśli Twój obecny pracodawca nie oferuje świadczeń emerytalnych. Możesz jednocześnie wpłacać składki na IRA i programy emerytalne sponsorowane przez pracodawcę, aby zwiększyć swoje oszczędności emerytalne.
Oto niektóre z najlepszych praktyk:
- Częste wpisy: Zautomatyzuj swoje składki, aby zwiększyć szansę Twojego portfela na zainwestowanie nowych pieniędzy i zarabianie odsetek składanych.
- Wkład uzupełniający: Począwszy od 55. roku życia możesz dokonywać dodatkowych wpłat na swoje konto emerytalne, tzw. „wpłat kompensacyjnych”. Skorzystaj z tej opcji, aby uzyskać korzystniejsze podatkowo zyski lub pomóc zrekompensować przewidywany niedobór przepływów pieniężnych.
- Dywersyfikacja: Alokacja odpowiedniej ilości kapitału, w oparciu o Twój wiek i tolerancję ryzyka, pomaga upewnić się, że nie jesteś ani zbyt lekkomyślny, ani zbyt konserwatywny. Wielkość pozycji pozwala również zarządzać ryzykiem, optymalizując Twoje zyski zarówno w okresach wzrostów, jak i spadków na rynku.
- Efektywność podatkowa: Niektóre aktywa generujące dochód lepiej nadają się na konta emerytalne z ulgami podatkowymi, aby zmniejszyć obciążenie podatkowe w ciągu całego życia. Ponadto, zastanów się, czy tradycyjne konto Roth z odroczonym opodatkowaniem, czy konto wolne od podatku jest lepsze dla Twojego budżetu emerytalnego.
Synchronizacja kont z Empower pozwala śledzić wyniki i wartość portfela w czasie rzeczywistym. Regularne przeglądy Planera Emerytalnego pomagają również ustalić, czy nadal jesteś na dobrej drodze.
Okresowe kontrole inwestycji
Stworzenie portfela emerytalnego to dopiero pierwszy krok do osiągnięcia docelowego salda. Regularna weryfikacja alokacji aktywów jest niezbędna, aby zapewnić jej wystarczającą dywersyfikację, dostosowaną do Twojego wieku i tolerancji ryzyka.
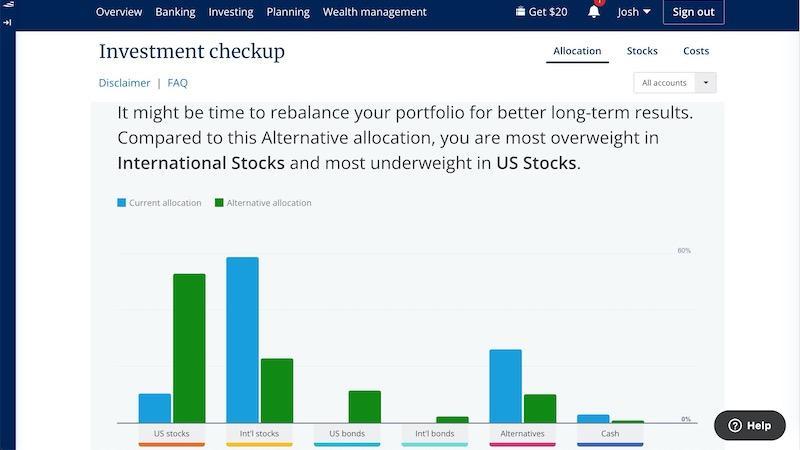
Empower oferuje weryfikację na żądanie, która uwypukla Twoje aktualne alokacje oraz alternatywną alokację, która może poprawić Twoje potencjalne zyski i zmniejszyć ryzyko portfela. Dzięki poziomowi szczegółowości, Empower jest jednym z moich ulubionych darmowych narzędzi do analizy portfela, przydatnych przy rutynowym rebalansowaniu.
W szczególności możesz przeanalizować historyczne stopy zwrotu i ryzyko związane z Twoimi obecnymi alokacjami i portfelami alternatywnymi. Co więcej, zidentyfikujesz swoje największe i najmniej narażone klasy aktywów, którym powinieneś nadać priorytet podczas kolejnego rebalansowania.
Możesz mieć nadmierną ekspozycję na akcje krajowe i inwestycja w Plus International Equity Funds może przynieść Ci korzyści. Choć może się to wydawać mniej ekscytujące, czas dodać Plus Bonds do swojego portfela, aby zapewnić sobie stabilność i dochód.
Te kontrole idą o krok dalej, podając precyzyjną kwotę, która pozwoli zwiększyć lub zmniejszyć Twoje aktywa, aby osiągnąć optymalną równowagę. Nie każda aplikacja inwestycyjna oferuje podobne analizy, a dodatkowa osoba monitorująca Twój portfel może być nieoceniona.
Alternatywne wskaźniki alokacji opierają się na kilku pytaniach, na które odpowiadasz w swoim profilu inwestycyjnym. Możesz okresowo uzupełniać tę ankietę, aby uzyskać dokładną ocenę wraz z rozwojem Twojej kariery i nawyków oszczędnościowych.
Wykres retrospektywnie testuje Twój portfel w porównaniu ze stopami zwrotu z inwestycji sięgającymi 1992 r. Chociaż wyniki historyczne nie pozwalają przewidzieć przyszłych rezultatów, połączenie 30-letnich cykli rynku wzrostowego i niedźwiedziego stanowi doskonały wskaźnik.
Analiza opłat emerytalnych
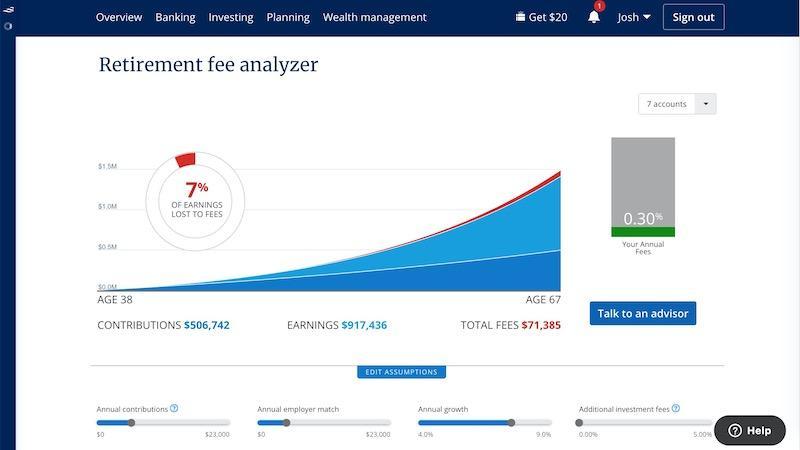
Opłaty inwestycyjne są często pomijane, a nacisk kładzie się zazwyczaj na potencjalne wyniki inwestycyjne i dywersyfikację portfela. Jednak stałe koszty drogich funduszy lub wysokie opłaty za zarządzanie planem 401(k) mogą znacząco i negatywnie wpłynąć na Twoje dochody w całym życiu.
Chociaż dostawcy planów emerytalnych mają obowiązek ujawniania wszystkich obowiązujących opłat, kwoty te mogą wydawać się niewielkie w porównaniu z Twoimi składkami i prognozowanym wzrostem. Co więcej, wielu pracowników po prostu nie zdaje sobie sprawy z wysokości tych opłat i ich potencjalnego wpływu.
Twoje plany emerytalne mogą obejmować następujące opłaty:
- Opłaty inwestycyjne: Wskaźniki kosztów dla funduszy inwestycyjnych i funduszy ETF, prowizje od transakcji itp.
- Opłaty za plan: Opłaty administracyjne, koszty prowadzenia dokumentacji itp.
- Opłaty za usługi: Usługi dodatkowe, takie jak pożyczki i usługi doradcze.
Wiele opłat jest opartych na procentach, co oznacza, że koszty rosną wraz ze wzrostem salda portfela. Roczne opłaty za zarządzanie planem i prowizje transakcyjne są jednak zazwyczaj ustalone w stałej kwocie.
Empower Retirement Planner szacuje Twoje opłaty w całym okresie życia, analizując Twój obecny portfel, kwoty wpłat i wydatki na koncie. Oblicza również roczne opłaty za każdą inwestycję na Twoich równoległych kontach sponsorowanych przez pracodawcę i indywidualnych kontach emerytalnych (IRA).
Większość osób płaci około 1% rocznej opłaty za plan 401(k). Ten krok pomoże Ci ocenić Twój obecny plan i zidentyfikować obszary wymagające poprawy.
W zależności od opcji inwestycyjnych planu 401(k) możesz przejść z funduszy zarządzanych aktywnie na tanie fundusze indeksowe lub fundusze z docelową datą , utrzymując jednocześnie zdywersyfikowany portfel zgodny z Twoimi celami.
Jeśli masz słaby plan 401(k), powszechną strategią jest wpłacanie wystarczającej kwoty, aby otrzymać wkład własny od pracodawcy, a pozostałą część oszczędności emerytalnych inwestować na indywidualnych kontach. Twoje osobiste konto emerytalne IRA prawdopodobnie będzie bezpłatne i oferuje tanie opcje inwestycyjne.
Wprowadzanie ulepszeń
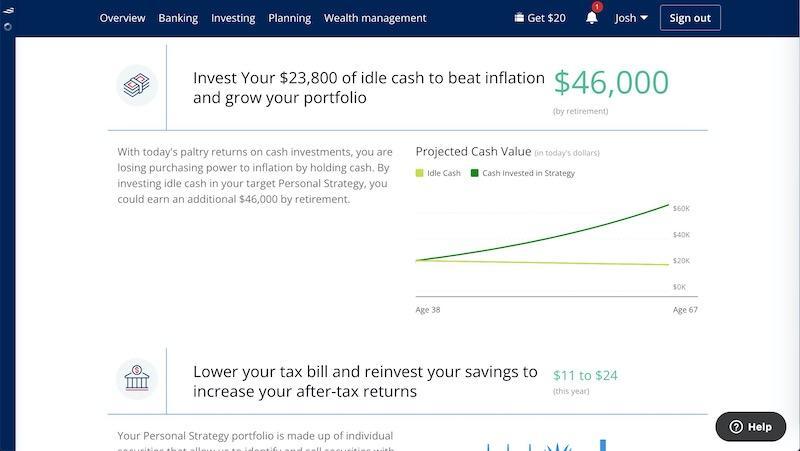
Symulacja wykresu wykorzystuje początkowy stan Twojego portfela i cele, aby zasugerować ulepszenia, które poprawią Twoje obecne finanse i emeryturę. Te pomocne rozwiązania pomogą Ci zidentyfikować obszary wymagające szczególnej uwagi poprzez konkretne działania.
Te zmiany można łatwo wprowadzić, biorąc pod uwagę Twoje cele i sytuację finansową. Eksperymentowanie z różnymi opcjami pomoże Ci również określić, kiedy możesz osiągnąć niezależność finansową.
Te sugestie mogą Ci pomóc:
- Popraw alokację aktywów
- Zwiększ swoje saldo emerytalne
- Zmniejszanie zobowiązań podatkowych
Jeśli po raz pierwszy analizujesz swoją strategię emerytalną, te wskazówki mogą okazać się cenne i zapewnić Ci spokój ducha.
Podsumowanie
Dzięki Empower Retirement Planner planowanie emerytury stanie się proste i łatwe, umożliwiając szybki podgląd postępów, dodawanie celów i dokonywanie niezbędnych zmian.
Możesz też swobodnie uruchamiać wiele scenariuszy i symulacji, by mieć pewność, że wszystko będzie w porządku.







