
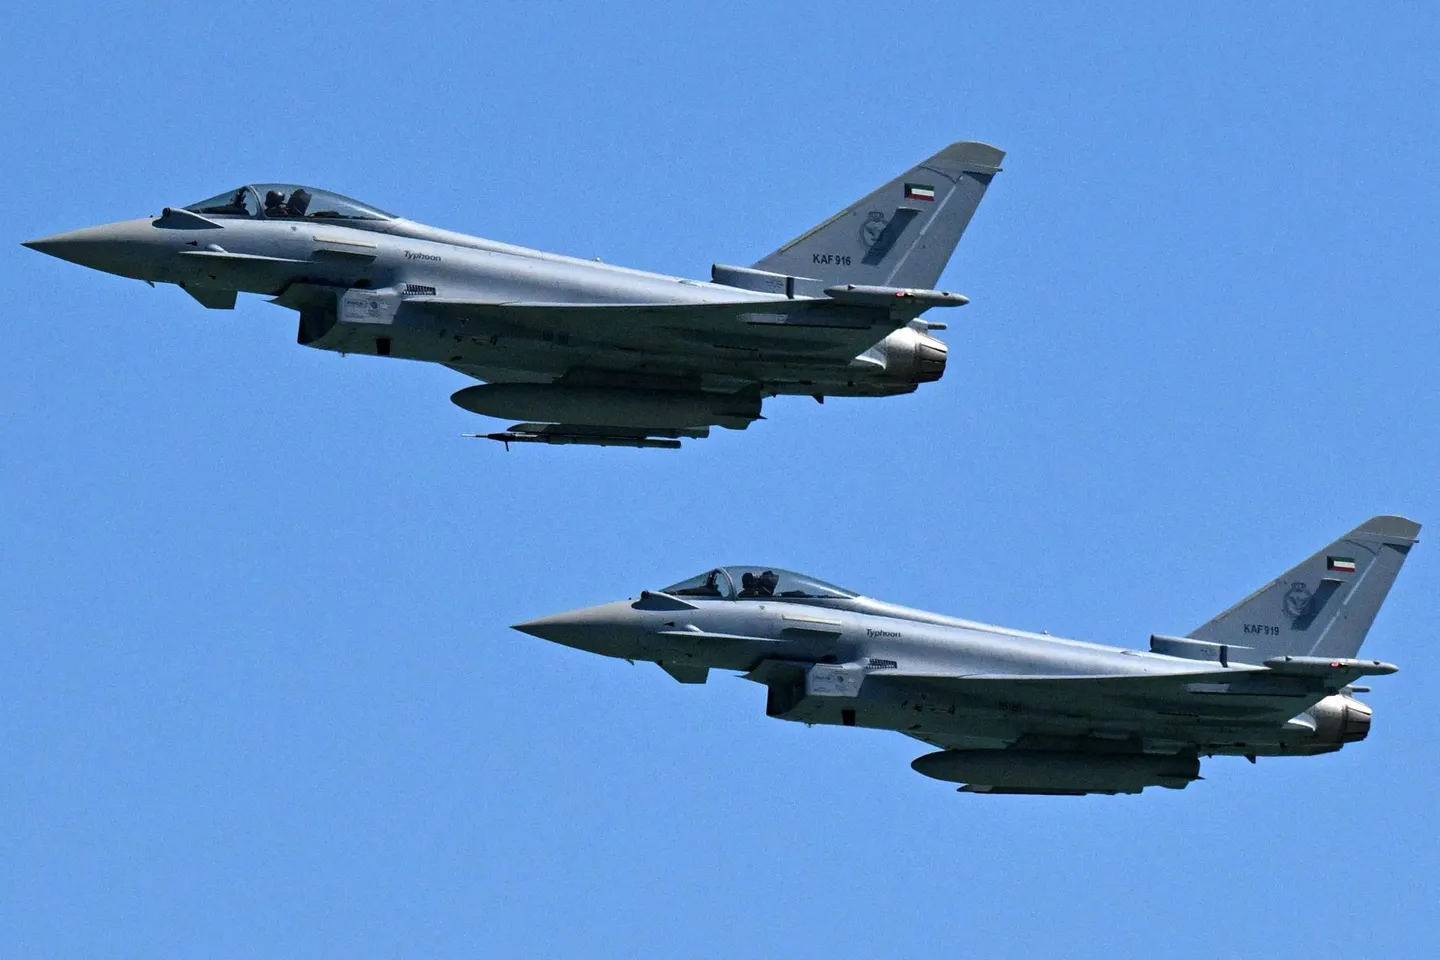
Mająca swoją siedzibę w Londynie firma BAE Systems, produkująca myśliwce Eurofighter Typhoon, czerpie korzyści z odejścia krajów europejskich od amerykańskich dostawców sprzętu obronnego.
Menedżerowie portfeli inwestujący w akcje spółek spoza USA od lat próbują zwrócić uwagę inwestorów, wskazując, że od czasu kryzysu finansowego zagraniczne mnożniki wyceny stały się znacznie niższe niż akcje amerykańskie. Ich cierpliwość została w końcu nagrodzona w tym roku.
Indeks MSCI EAFE, obejmujący akcje z 21 rynków rozwiniętych, z wyłączeniem Stanów Zjednoczonych i Kanady, wzrósł w tym roku o 7%, znacznie przewyższając 7-procentowy spadek amerykańskiego indeksu S&P 500. Stanowi to niewielką poprawę w trwającej od dziesięcioleci różnicy między nimi – JPMorgan zauważa, że od drugiej połowy 2008 roku do końca 2024 roku całkowita roczna stopa zwrotu z indeksu S&P 500 wyniosła 11.9%, w porównaniu z 3.6% w przypadku MSCI EAFE. Oznacza to siedmiokrotny zwrot z inwestycji w przypadku tego pierwszego, podczas gdy międzynarodowy portfel nawet się nie podwoił.
 Częściowo wynika to ze znacznie silniejszego wzrostu zysków amerykańskich akcji, ale również z faktu, że średni wskaźnik cena/zysk indeksu S&P 500 wzrósł do 21.7x, podczas gdy indeks EAFE wynosi zaledwie 14.0x po rozpoczęciu z podobnej pozycji, jak wynika z raportu JPMorgan. W obliczu rosnących obaw, że cła i szersza niepewność ograniczą zyski w USA, międzynarodowi inwestorzy mają nadzieję, że ta różnica jeszcze bardziej się zmniejszy.
Giganci zarządzania aktywami, tacy jak Vanguard, BlackRock i Franklin Templeton, oferują dziesiątki tanich funduszy międzynarodowych do wyboru. Aktywni zarządzający, którzy osiągają lepsze wyniki niż indeksy, koncentrują się głównie na europejskich akcjach spółek zbrojeniowych i spółkach krajowych, postrzeganych jako chronione przed skutkami ceł Trumpa w krajach takich jak Japonia i Chiny.
„Mamy najniższy względny udział w rynku amerykańskim od dłuższego czasu” – mówi Travis Prentice, dyrektor ds. inwestycji w Informed Momentum, firmie zarządzającej strategiami opartymi na impecie o wartości 2.5 miliarda dolarów. „W sektorze lotnictwa i obronności, szczególnie w Europie, impet nie tylko się utrzymał, ale wręcz przyspieszył pomimo całego tego zamieszania związanego z cłami”.
Graeme Forrester, zarządzający portfelem Orbisu, który nadzoruje międzynarodową strategię kapitałową o wartości 4.5 miliarda dolarów, zgadza się z tym, wymieniając producenta silników lotniczych Rolls-Royce'a , londyńską firmę BAE Systems (największego europejskiego producenta sprzętu obronnego) oraz niemiecki koncern zbrojeniowy Rheinmetall jako dobre inwestycje. Międzynarodowa strategia Orbisu przyniosła roczną stopę zwrotu na poziomie 10.8% od momentu jej wprowadzenia pod koniec 2008 roku, przewyższając swój benchmark o cztery punkty procentowe, a w pierwszym kwartale tego roku osiągnęła 10% zwrotu netto z opłat.
Akcje Rolls-Royce'a i BAE Systems wzrosły w tym roku już o ponad 30%. Akcje Rheinmetall wzrosły o 150%, głównie dzięki marcowemu zobowiązaniu niemieckiego parlamentu do utworzenia funduszu, który przeznaczy ponad 500 milionów dolarów na obronność i infrastrukturę w ciągu 12 lat, co stanowi wyraźne odejście od długoletniej polityki oszczędnościowej kraju.
Trump wielokrotnie krytykował NATO, atakował kraje europejskie za niewystarczające wsparcie sojuszu i w marcu zawiesił amerykańską pomoc wojskową dla Ukrainy. To skłoniło Komisję Europejską do ogłoszenia w marcu planu „Gotowość 2030”, który przewiduje przeznaczenie 900 milionów dolarów na obronę Ukrainy i ochronę przed rosyjską agresją. Przewodnicząca Komisji Europejskiej Ursula von der Leyen ostrzegła, że „architektura bezpieczeństwa, na której polegaliśmy, nie może być dłużej traktowana jako oczywistość” i wezwała kraje do „kupowania produktów europejskich z dopiskiem „Kupuj więcej”. Przyczyniło się to do 15% spadku akcji amerykańskiej firmy zbrojeniowej Lockheed Martin, produkującej myśliwce F-35, od czasu wyboru Trumpa, podczas gdy akcje BAE Systems, również produkującej myśliwce, wzrosły.
„Czasami pojawiają się newsy, a czasem szum informacyjny. Zawsze musieliśmy znaleźć sposób, żeby je odfiltrować, ale rok 2025 był szczególnie bogaty w newsy” – mówi Alana Anderson, zarządzająca portfelem funduszu William Blair International Leaders o wartości 1.1 miliarda dolarów, który niedawno pozyskał pozycje w BAE Systems oraz francuskiej firmie Thales , zajmującej się cyberbezpieczeństwem i obroną . „To były newsy o zmianie struktury rynku, charakterze relacji między krajami i odporności instytucji o ugruntowanej pozycji”.
Fundusz Andersona zwiększa również inwestycje w Chinach, mimo że kraj ten jest głównym celem wojny handlowej Trumpa, koncentrując się na akcjach takich jak Trip.com , największej internetowej firmy turystycznej w Chinach, której udział w chińskim rynku przekracza 50%. „Uważamy, że ryzyko geopolityczne związane z tą nazwą jest niewielkie, biorąc pod uwagę, że jej siłą napędową jest konsumpcja krajowa” – mówi Anderson, zauważając, że od sierpnia ubiegłego roku kurs akcji wzrósł o 50%.
Pomimo nacisków Trumpa na podniesienie ceł na Chiny do 145%, indeks Shanghai Composite stracił w 2025 roku zaledwie 1.6%. Prentice wskazuje na Xiaomi , pekińską firmę elektroniczną , jako jedną z akcji zyskujących na wartości po trzykrotnym wzroście jej wartości w zeszłym roku. Firma sprzedaje wszystko, od smartfonów po pojazdy elektryczne i może odnieść korzyści, jeśli duże amerykańskie firmy technologiczne staną w obliczu jeszcze wyższych ceł na import do Chin.
Forrester z Orbisu z większym entuzjazmem patrzy na perspektywy sąsiedniej Japonii, gdzie indeks Nikkei 225 niemal zniwelował straty indeksu S&P 500 poniesione w tym roku. Jen znacznie osłabł w ciągu ostatnich pięciu lat, pomagając japońskim firmom zatrudniać wykwalifikowanych pracowników po niskich cenach w dolarach amerykańskich. Forrester uważa, że perspektywa wyższych stóp procentowych, które Bank Japonii podniósł w styczniu do najwyższego poziomu od 17 lat, może zahamować wzrost gospodarczy.
„Wszyscy tam oszczędzają jak szaleni” – mówi Forrester. „Wszyscy spłacili kredyty hipoteczne i mają mnóstwo pieniędzy, które po prostu leżą w banku i nie przynoszą żadnych zysków”. Od 2016 roku do ubiegłego roku w Japonii obowiązywały ujemne stopy procentowe, ale wraz z powrotem inflacji, podwyżki stóp procentowych mogą wzmocnić jena, obniżyć koszty importu i poprawić marże zysku dla sprzedawców detalicznych i lokalnych firm.
Według Orbisu, Forrester ceni Mitsubishi Estate , firmę z branży nieruchomości, której wartościowy portfel nieruchomości jest notowany po cenie około połowy swojej wartości godziwej. Deweloper jest właścicielem większości nieruchomości wokół słynnego Pałacu Cesarskiego w Tokio. Jej akcje od dekad plasowały się na średnim poziomie, ale w tym roku wzrosły o 25%, a czynsze wzrosły znacząco po raz pierwszy od krachu na japońskiej giełdzie w 1989 roku.
„Zaletą firmy zajmującej się nieruchomościami jest to, że podnosząc czynsze, nie jest to firma nastawiona na płace, więc nie odczuwa presji kosztów” – mówi Forster. „To może być bardzo zrównoważone, ponieważ nieruchomości w Japonii są tak tanie, że można je kupić za połowę ceny”.



