
Dzisiaj porozmawiamy o akcjach wypłacających dywidendę w sektorze dóbr konsumpcyjnych pierwszej potrzeby. Jeśli zmierzamy w kierunku spowolnienia gospodarczego, powinniśmy zachować ostrożność w kwestii dywidend. Kiedy gospodarka zwalnia , wydatki uznaniowe są często odkładane na później, ale zakupy dóbr pierwszej potrzeby są kontynuowane.
Dzisiaj omówimy pięć akcji o stopie dywidendy od 4.2% do 10.7%. Te „niezbędne” produkty mogą zapewnić naszym portfelom inwestycyjnym istotne właściwości odporne na recesję.
Akcje spółek surowcowych od początku roku wykazują się stabilną dynamiką, co jest uważane za wielkie osiągnięcie Na tym rynku ruch boczny przewyższył w tym roku wyniki nadmiernie kapitalizowanego indeksu S&P 500:
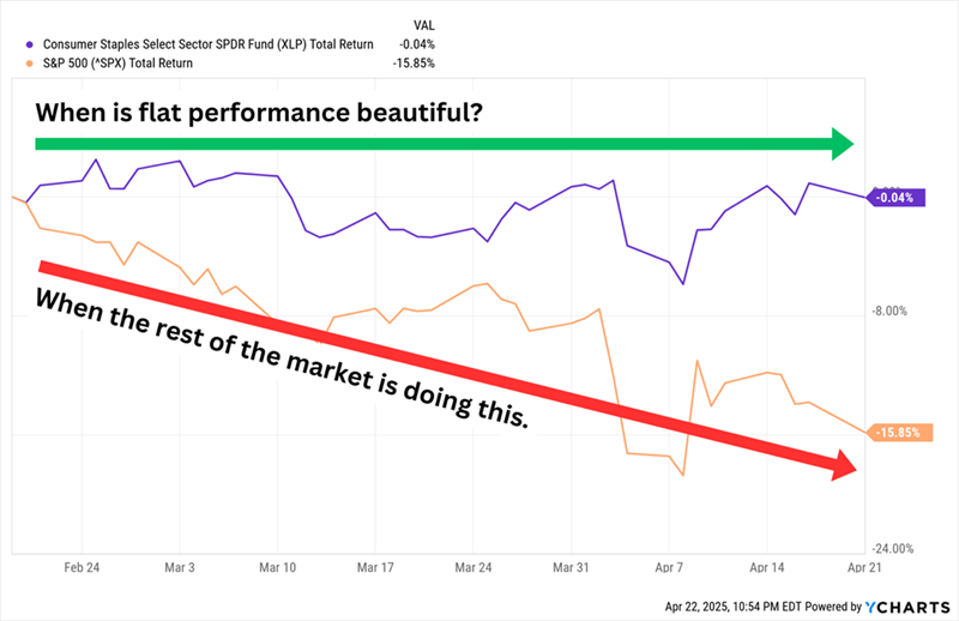 Akcje spółek z sektora dóbr konsumpcyjnych charakteryzują się zazwyczaj większą stabilnością operacyjną, co przekłada się na bardziej spójny kurs akcji na niestabilnych rynkach. Charakteryzują się również przewidywalnymi zyskami, co pozwala im wypłacać dywidendy wyższe niż przeciętnie.
Istnieją jednak wyjątki. Niezmiennie popularne, kluczowe firmy, takie jak Costco (COST) i Walmart (WMT), oferują zwroty poniżej 1%. To również obniża zwroty funduszy skoncentrowanych na surowcach.
Akcje tytoniowe wypłacające dywidendę
Palacze nadal będą palić, dlatego te dwie firmy tytoniowe odnotowały dwucyfrowe wzrosty (w porównaniu do 15% spadku na rynku!) od 19 lutego:
Altria (NYSE: MO, 6.9%) jest najbardziej znana ze swojego oddziału Philip Morris USA, który produkuje papierosy Marlboro i jest zdecydowanie głównym źródłem przychodów firmy. Firma jednak coraz bardziej koncentruje się na produktach bezdymnych, takich jak bezdymne tytonie Copenhagen i Skoal, doustne saszetki nikotynowe On!, e-papierosy NJOY oraz – poprzez spółkę joint venture z JT Group o nazwie Horizon Innovations – podgrzewane wyroby tytoniowe.
Altria od lat zmaga się ze spadkiem sprzedaży papierosów i poniosła pewne straty, takie jak niefortunny udział w Juul Labs. Jednak wysokie ceny papierosów, wraz z rozwojem oferty produktów bezdymnych, pomogły utrzymać wysokie zyski i wysoką dywidendę, które według prognoz będą nadal (powoli) rosły do 2025 roku.
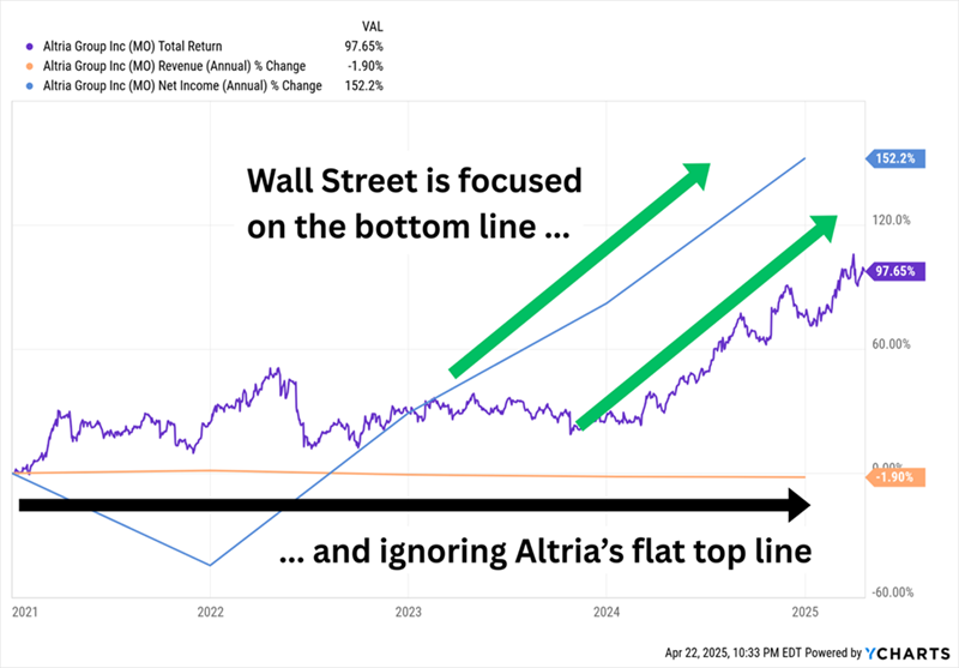
Odkąd rynek zaczął spadać w lutym, inwestorzy kupują akcje MO, aby skorzystać z tej stabilności. Jednak akcje Altria podrożały – owszem, 11-krotny mnożnik oczekiwanych zysków nie krzyczy „przekupiony”, ale jest znacznie wyższy niż 8-9-krotna wycena, którą zazwyczaj utrzymywała w ciągu ostatnich kilku lat. *Uwaga ekspertów: mnożnik oczekiwanych zysków odnosi się do wyceny akcji w stosunku do oczekiwanych przyszłych zysków i jest popularnym miernikiem wyceny akcji.*
British American Tobacco (NYSE: BTI, stopa zwrotu 7.5%) jest właścicielem kilku znanych marek papierosów, w tym Camel, American Spirit i Newport. Firma zajmuje się również sprzedażą tytoniu bezdymnego, w tym Grizzly, tytoniu podgrzewanego Glo, saszetek nikotynowych VELO i e-papierosów Vuse. Pod koniec 2023 roku BTI ogłosiło znaczną redukcję wartości swoich amerykańskich marek papierosów, która zostanie oficjalnie ogłoszona kilka miesięcy później, o wartości 34.5 miliarda dolarów. Akcje osiągnęły najniższy poziom pod koniec 2024 roku i od tego czasu odrabiają straty, odnotowując wzrost o prawie 10% od lutowego szczytu rynkowego.
Pomimo cięć, przychody i zyski BTI od lat utrzymują się na stabilnym poziomie, a nawet ulegają poprawie. Firma nie przewiduje jednak trwałego wzrostu co najmniej do 2026 roku, kiedy to, zdaniem zarządu, otrzyma większe wsparcie ze strony portfela produktów wolnych od dymu tytoniowego. Na szczęście firma wciąż znajduje wystarczająco dużo okazji, aby poprawić swoją dywidendę, co udało jej się osiągnąć w 26 z ostatnich 27 lat. Stopa zwrotu przekraczająca 7% to doskonały wynik. Prognozowany wskaźnik cena/zysk na poziomie 9 nie jest już tak imponujący, gdy uświadomimy sobie, że znajduje się on w górnej granicy wieloletniego przedziału.
Ostrzeżenie: Nie zachęcamy ani nie zalecamy inwestowania w akcje, które bezpośrednio lub pośrednio szkodzą ludziom. Zawarte informacje mają charakter wyłącznie informacyjny i mają pomóc inwestorom w identyfikacji potencjalnych okazji i sposobie ich wykorzystania.
Akcje spółek wypłacających dywidendę w sektorze spożywczym
Przejdźmy do bardziej tradycyjnych firm z sektora dóbr konsumpcyjnych pierwszej potrzeby – ale nie do tradycyjnych, dobrze znanych marek. Wiodące akcje w tym sektorze są zazwyczaj przepełnione, co ogranicza zwroty. Zamiast tego wolę akcje, które działają poza centrum uwagi, ale oferują dobry lub doskonały poziom dochodów. *Małe i średnie spółki często oferują możliwości wzrostu i atrakcyjne dywidendy ze względu na stosunkowo niskie wyceny.*
SpartanNash (SPTN, stopa zwrotu 4.2%) to spółka, którą wcześniej omawialiśmy jako „sklep spożywczy plus”. Firma prowadzi prawie 200 sklepów spożywczych w 10 stanach, oferując kilka marek, w tym Family Fresh Market, Metcalfe's Market i Supermercado Nuestra Familia. Jednak jej drugim, większym segmentem jest dystrybucja hurtowa, która obsługuje około 2,300 niezależnych sklepów spożywczych w całych Stanach Zjednoczonych. Od kilku lat firma realizuje plan transformacji, który pomógł ożywić przychody i zyski, ale notowania akcji nie nadążają za tym trendem.
Jak zauważyliśmy w 2020 r.: „Spojrzenie na ostatnie 10 lat prawdopodobnie pozwoli nam przewidzieć, jak w szerszej perspektywie będzie wyglądać kolejnych 10 lat”.
SPTN może pochwalić się solidną stopą zwrotu na poziomie ponad 4%, przewyższając większość innych sklepów spożywczych. Spółka podnosi dywidendę od 15 lat z rzędu i wypłaca mniej niż połowę swoich zysków, więc podwyższenie dywidendy powinno mieć potencjał wzrostu. Trudno powiedzieć to samo o cenie akcji. Zarząd spółki wyraził ostatnio zainteresowanie rozszerzeniem swojej obecności w sklepach spożywczych i sklepach typu convenience dla Latynosów, ale plany są wciąż w powijakach. *Ekspansja na nowe rynki wymaga dogłębnego zrozumienia lokalnych potrzeb i preferencji.*
BGS Foods (BGS, stopa zwrotu 10.7%) to marka stojąca za takimi markami jak Crisco, Cream of Wheat, Ortega i Bear Creek. Dwucyfrowa stopa zwrotu jest w dużej mierze efektem spadających cen akcji, które w ciągu ostatnich kilku lat spadły o ponad 70% w związku ze spadkiem przychodów i zysków.
10% zwrot od szczytu rynku to prawdziwy cud, biorąc pod uwagę ciągłe problemy operacyjne. Pod koniec lutego B&G ogłosiło, że odnotowuje obciążenie w wysokości 320 milionów dolarów związane z „niematerialnymi aktywami marki” w markach Green Giant, Victoria, Static Guard i McCann’s. BGS utrzymało również dywidendę na poziomie 19 centów na akcję, ale jak długo B&G będzie w stanie to utrzymać, pozostaje otwarte pytanie. Roczna dywidenda wynosi 78 centów na akcję. Specjaliści prognozują skorygowany zysk na poziomie 68 centów w tym roku i 73 centów w 2026 roku. Coś musi się zmienić. *Nietypowo wysoka dywidenda często wskazuje na ukryte problemy w firmie.*
FEMSA (FMX, wydajność 7.0%) – miłosierny skrót od Fomento Económico Mexicano, SAB de CV – nie jest powszechnie znaną marką, ale jest bardzo interesująca. FEMSA prowadzi ogromną sieć małych sklepów detalicznych o nazwie Oxxo w Meksyku, Kolumbii, Peru, Chile i Brazylii. Używa tej samej marki na swoich stacjach benzynowych w Meksyku. Prowadzi również apteki pod różnymi nazwami w Meksyku, Chile, Kolumbii i Ekwadorze. Jest również właścicielem prawie połowy Coca-Coli FEMSA (KOF) , największego na świecie rozlewcy Coca-Coli (KO) pod względem wolumenu.
Zatem FEMSA nie jest automatycznie dobrym zabezpieczeniem, jeśli martwimy się o gospodarkę USA . Musimy obserwować Meksyk, aby określić rzeczywistą wartość FMX. Ale jest tu wiele powodów do zadowolenia. Ma dominującą pozycję w Ameryce Łacińskiej. Wzrost przychodów i zysków netto nie był idealny, ale jest lepszy niż w przypadku wielu innych kluczowych spółek. Przewiduje się, że zyski wzrosną o 26% w tym roku, a następnie o kolejne 12% w 2026 roku. Sama dywidenda jest hojna — FEMSA coraz aktywniej repatriuje kapitał i planuje wypłacić cztery regularne kwartalne dywidendy oraz cztery dywidendy „wyjątkowe”, co daje stopę zwrotu na poziomie około 7%. *Dywersyfikacja geograficzna to ogromna zaleta, szczególnie w czasach niepewności gospodarczej.*
Choć FMX okazał się niezwykle produktywny, to jednocześnie charakteryzuje się większą zmiennością niż przeciętne akcje surowcowe i jest na dodatek drogi – jego cena jest 20-krotnie wyższa niż szacunkowe zyski.



