
Najważniejsze rzeczy, które musisz wiedzieć
- Postaw sobie jasny cel finansowy i podziel go na małe, regularne działania, takie jak automatyczny cotygodniowy przelew na konto oszczędnościowe, aby wyrobić w sobie samodyscyplinę.
- Zanim coś kupisz, rozróżnij swoje potrzeby i pragnienia i zastosuj strategię „ograniczaj, wykorzystuj ponownie, poddaj recyklingowi”, aby inteligentnie zdobyć to, czego chcesz.
- Oprzyj się pokusie impulsywnych wydatków dzięki samodyscyplinie. Konsekwentne nawyki i jasny plan są ważniejsze niż wysokość dochodów, aby osiągnąć niezależność finansową.
Jeśli dążysz do większej dyscypliny finansowej, prawdopodobnie chcesz ograniczyć nierozsądne wydawanie pieniędzy, oszczędzać pieniądze lub po prostu osiągnąć stabilność finansową.
Budowanie samodyscypliny w podejmowaniu decyzji finansowych i korzystanie z najlepszych produktów z zakresu finansów osobistych jest niezbędnym elementem budowania długoterminowego bogactwa.
Dlaczego samodyscyplina jest kluczem do dobrego oszczędzania?
Bycie dobrym oszczędnym wymaga samodyscypliny, ponieważ świat jest pełen pokus i kuszących produktów, które kuszą do zakupu. Jesteś bombardowany bezprecedensową ilością reklam, a firmy marketingowe doskonale znają psychologię człowieka i wiedzą, jak przekonać Cię do wydania pieniędzy.
Dlatego potrzeba ogromnej samodyscypliny, aby oprzeć się tym taktykom i utrzymać kurs na osiągnięcie swoich celów. Musisz mieć jasno określony cel i zrozumieć, że jego osiągnięcie jest cenniejsze niż cokolwiek innego, co mógłbyś kupić.
Potrzeba dużo samodyscypliny, aby przezwyciężyć pokusę odroczenia natychmiastowej gratyfikacji finansowej i zamiast tego skupić się na oszczędzaniu.
Kroki rozwijania samodyscypliny
Krok 1: Wyznacz cel – a następnie podziel go na regularnie powtarzające się działania.
Co dokładnie chcesz osiągnąć? Może to być zbudowanie w pełni finansowanego funduszu awaryjnego, rozpoczęcie inwestowania , wyjście z długów , a nawet osiągnięcie niezależności finansowej – lub cokolwiek pomiędzy.
Zapisz dokładnie swój cel i datę jego osiągnięcia. Na przykład, możesz chcieć spłacić zadłużenie na karcie kredytowej w ciągu roku.
Następnie rozbij działania, które musisz regularnie wykonywać. Niech będą jak najmniejsze i jak najbardziej konsekwentne. Drobne, codzienne działanie jest lepsze niż większe, comiesięczne.
Na przykład, jeśli masz 10 000 dolarów długu na karcie kredytowej, musiałbyś płacić 833.33 dolara miesięcznie. Czy to możliwe? Jeśli Twój budżet na to pozwala, świetnie. W przeciwnym razie musisz dokładnie ustalić, co musisz zrobić, aby pokryć różnicę.
Jeśli Twoja regularna miesięczna rata wynosi 150 dolarów i możesz zaoszczędzić dodatkowe 200 dolarów miesięcznie z budżetu , oznacza to, że będziesz musiał zaoszczędzić dodatkowe 484 dolary miesięcznie. Jeśli masz czas na wyprowadzanie psów po pracy, możesz zatrudnić klienta do wyprowadzania psa kilka razy w tygodniu. Przy stawce 25 dolarów za spacer, musiałbyś wyprowadzać psa 20 razy w miesiącu, aby pokryć potrzebne 484 dolary. Jeśli zatrudnisz klienta, który musi wyprowadzać psa codziennie po pracy, otrzymasz pełną kwotę.
Teraz masz cel i plan działania, który pomoże Ci go osiągnąć.
Poniżej znajdziesz przykłady celów krótkoterminowych, średnioterminowych i długoterminowych, ale możesz uzupełnić luki swoimi osobistymi celami finansowymi.
Cele krótkoterminowe
- Odkładaj pieniądze co miesiąc na fundusz awaryjny. Aby dowiedzieć się więcej o tym, ile powinieneś oszczędzać, przeczytaj nasz artykuł: Oszczędności miesięczne: Ile powinieneś oszczędzać, jeśli masz mniej niż 30 lat?
- Wychodzenie na kolację ze znajomymi dwa razy w miesiącu
- Drobne projekty domowe (takie jak założenie małego ogrodu w domu, pomalowanie pokoju itp.)
Cele średnioterminowe
- Oszczędności na weekendowy wyjazd
- Zapłać gotówką za swój następny samochód
- Spłać zadłużenie na karcie kredytowej
Cele długoterminowe
- Pierwsza wpłata za dom
- Spłać swoje pożyczki studenckie
- Przydzielanie pieniędzy na emeryturę
Krok 2: Śledź swoje postępy
Potrzebujesz sposobu na wizualizację i śledzenie swoich postępów. Wiele osób uważa to za niezwykle motywujące. Budżetowanie jest często kluczowym krokiem w dyscyplinie finansowej. Możesz odwołać się do zasady 50/30/20 jako przewodnika po prostej i skutecznej metodzie budżetowania.
Korzystając z powyższego przykładu raty za samochód, możesz stworzyć termometr i pokolorować jego fragment za każdym razem, gdy dokonujesz płatności, reprezentując kwotę, którą zapłaciłeś (lub pozostałe saldo kredytu). Alternatywnie, możesz pokryć kartkę papieru gwiazdkami (lub czymś innym) i pokolorować gwiazdkę za każdym razem, gdy dokonujesz płatności, przy czym każda gwiazdka będzie reprezentować pojedynczą płatność lub określoną kwotę.
Zawieś swój tracker na lodówce, aby móc na niego patrzeć każdego dnia i przypominać sobie o tym, do czego dążysz. Niech to będzie małe świętowanie za każdym razem, gdy uda Ci się zapełnić tracker.
Możesz również przejść na cyfrowe śledzenie swoich celów. Aplikacje takie jak Empower (dawniej Personal Capital) oferują wiele różnych usług inwestycyjnych i monitorowania kondycji finansowej. W tym przypadku mam jednak na myśli bezpłatne narzędzia do śledzenia wartości netto i portfela.
Możesz założyć u nich konto bez konieczności otwierania rachunku inwestycyjnego. Ich narzędzia do zarządzania majątkiem i planowania prawdopodobnie Cię zainteresują i pomogą Ci ocenić Twoją obecną sytuację.
W narzędziu możesz połączyć wszystkie swoje konta finansowe. Będą to m.in.:
- Rachunek bieżący
- konto(a) oszczędnościowe
- Rachunek(a) inwestycyjny(e)
- Konto(a) pożyczki studenckiej
- Konto kredytu samochodowego
- Konto hipoteczne
- karta(y) kredytowa(e)
- Konto(a) długu medycznego
Czasami może być przerażające porównanie twojego rzeczywistego majątku netto z tym, do czego dążysz.
Ale traktuję to jako motywację do cięższej pracy każdego miesiąca, aby zwiększyć swój majątek netto. Im szybciej go zwiększę, tym szybciej osiągnę swoje długoterminowe cele.
Krok 3: Zbuduj swoją sieć wsparcia
Znajdź w swoim życiu osoby, które dążą do podobnych celów finansowych. To pomoże Ci zbudować samodyscyplinę, ponieważ znajdziesz społeczność, która ucieleśnia nowe zachowania, które chcesz wdrożyć.
Jeśli regularnie spotykasz się z innymi osobami pracującymi nad spłatą swoich długów, rozwiniesz w sobie większą dyscyplinę, by podążać tą samą drogą. Będziesz mieć kogoś, z kim będziesz mógł dzielić się swoimi sukcesami i przyjaciela, który pomoże ci w trudnościach.
Z drugiej strony, wyobraź sobie, że Twoi znajomi regularnie namawiają Cię do wydawania zbyt dużych pieniędzy. Samo wyjście na kolację lub drinka ze znajomymi może w niektórych przypadkach kosztować 100 dolarów lub więcej. To, co wydawało się zupełnie niegroźne, teraz zniweczyło Twój cel.
Nie oznacza to, że musisz wymienić całe grono znajomych – absolutnie nie. Ale to od Ciebie będzie zależało ustalenie budżetu na rozrywkę i zabawę, a potem trzymanie się go.
Na przykład, zamiast dwóch lub trzech drinków, wypij tylko jednego. Wyjdź na lunch zamiast na kolację albo idź do kina rano zamiast na wieczorny seans.
Wszystkie te opcje dają Ci swobodę spędzania czasu z przyjaciółmi i cieszenia się życiem, bez wydawania fortuny. A jeśli będziesz trzymać się budżetu, Twoja przyszłość podziękuje Ci za dyscyplinę.
Wskazówki dotyczące osiągania celów finansowych
Określ swoje potrzeby i pragnienia
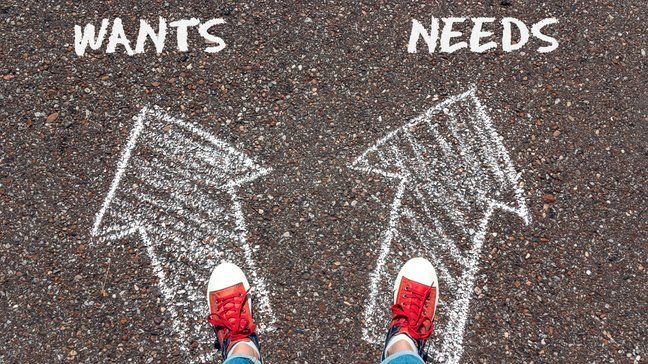
Wyznaczenie celów finansowych i stworzenie planu ich realizacji to pierwsze kroki. Jednak trzymanie się ich może być trudne, gdy okoliczności życiowe wpłyną na sytuację. Właśnie tutaj pojawia się potrzeba rozróżnienia potrzeb od pragnień. Wszyscy czegoś pragniemy, ale to właśnie te rzeczy mogą nas tak szybko wytrącić z równowagi, że stracimy nad sobą kontrolę.
Dlatego rozważenie, czy dany produkt lub usługa jest potrzebą, czy zachcianką, może pomóc Ci zachować większą dyscyplinę finansową. Zawsze pamiętaj, aby dokładnie przemyśleć każdy zakup przed podjęciem decyzji. Jeśli jest to potrzeba, zrób to. Ale jeśli przedmiot jest czymś, czego naprawdę chcesz, zazwyczaj najlepiej wstrzymać się z zakupem, aby upewnić się, że nadal chcesz go tak bardzo, jak Ci się wydaje.
Ograniczaj, wykorzystuj ponownie, poddaj recyklingowi
Jeśli chodzi o kupowanie dóbr luksusowych lub rzeczy, których pragniesz, masz inne opcje, które mogą zaoszczędzić Ci sporo pieniędzy. Jeśli chcesz kupić coś, co po prostu przekracza Twój budżet, jakie inne sposoby możesz wykorzystać, aby osiągnąć ten sam cel?
Strategia „redukcja, ponowne użycie, recykling” może być w tym przypadku najlepszym rozwiązaniem. Jeśli masz w domu przedmioty, których możesz się pozbyć (i być może nawet zarobić na ich sprzedaży), to jest sposób na osiągnięcie tego, czego chcesz. Sprzedaj swoje stare rzeczy, a następnie wykorzystaj uzyskane środki na zakup nowego przedmiotu, którego pragniesz. Pamiętaj, że te metody wpisują się w proste i skuteczne podejście do budżetowania, które pozwala zarządzać finansami.
A jeśli możesz wykorzystać przedmiot, który już masz w domu, i połączyć go z czymś innym, aby stworzyć podobny mebel, to czemu nie? Czasami wystarczy odświeżyć stół lub krzesło, żeby wyglądały jak nowe. Bądź więc kreatywny i nieszablonowo wykorzystaj rzeczy, które już masz.
Jeśli wszystko inne zawiedzie, spróbuj poddać stare przedmioty recyklingowi. Może nie zarobisz na tym pieniędzy, ale potencjalnie możesz kwalifikować się do odliczenia podatkowego. Poza tym, dzięki temu przestrzeń stanie się czyściejsza, a pokój może wyglądać jak nowy. Czasami to wszystko, czego naprawdę potrzebujesz.
Uczyń to automatycznym
Bez względu na Twój cel finansowy, prawdopodobnie możesz zautomatyzować przynajmniej jego część.
Jeśli chcesz zaoszczędzić jeszcze więcej, zaplanuj automatyczne przelewy z konta bieżącego na konto oszczędnościowe. Jest to zgodne z zalecanymi miesięcznymi wskazówkami dotyczącymi oszczędzania dla osób poniżej 30. roku życia. A jeśli chcesz spłacać określoną kwotę zadłużenia co miesiąc, ustaw automatyczne przelewy na swoje konta.
Ustawienie tych transakcji jako automatycznych eliminuje tarcia, które mogą pojawić się, gdy musisz ręcznie dokonać dodatkowej płatności lub zaoszczędzić dodatkową kwotę. Zawsze możesz anulować lub zmienić automatyczną płatność, jeśli nie możesz sobie na nią pozwolić w danym miesiącu, ale ustawienie jej jako domyślnej sprawi, że będzie ona realizowana w większości przypadków.
Oczywiście, nie stawiaj się w sytuacji, w której jesteś skazany na porażkę. Ustawienie automatycznej płatności bez planu, który zapewni Ci środki, przyniesie więcej szkody niż pożytku. Opracuj realistyczny plan i cel, a następnie skonfiguruj system tak, aby działał bez dodatkowego wysiłku z Twojej strony.
Zainwestuj swój fundusz awaryjny na koncie oszczędnościowym o wysokim oprocentowaniu
Jeśli budujesz fundusz awaryjny – lub masz już solidne konto oszczędnościowe – ważne jest, aby zapewnić sobie najwyższe możliwe oprocentowanie. Pomoże Ci to pomnożyć oszczędności, ponieważ będziesz zarabiać dodatkowe pieniądze każdego miesiąca.
Oprocentowanie kont oszczędnościowych o wysokim oprocentowaniu jest wyższe niż od lat, a różnica między kontami internetowymi a kontami w lokalnym banku jest znacząca. Choć oprocentowanie to może nie dorównywać przeciętnemu zwrotowi z inwestycji, zawsze warto zarobić trochę odsetek od oszczędności.
Moim zdaniem Konto Oszczędnościowe Platinum w CIT Bank to jedno z najlepszych kont oszczędnościowych o wysokim oprocentowaniu, jakie udało nam się znaleźć. Oferuje jedno z najwyższych oprocentowania na rynku, bez opłat za otwarcie i prowadzenie konta, dzięki czemu możesz zachować wszystkie swoje zarobki. Aplikacja mobilna CIT Bank sprawia, że wpłacanie czeków lub dokonywanie darmowych wpłat przez telefon jest niezwykle proste.
» Więcej: Porównanie najlepszych kont oszczędnościowych
często zadawane pytania
Jakie są dwa główne powody, dla których Amerykanie nie oszczędzają więcej na emeryturę?
Często brakuje im jasnego i szczegółowego planu oszczędzania, a pokusa codziennych wydatków często bierze górę nad długoterminowymi celami.
Jakie są długoterminowe konsekwencje nieuczenia się oszczędzania w młodym wieku?
Tracisz lata wzrostu złożonego, jesteś bardziej skłonny zaciągać kredyt w nagłych wypadkach i być może będziesz musiał oszczędzać o wiele więcej później, aby nadrobić straty.
Ile czasu potrzeba, aby wyrobić sobie samodyscyplinę w kwestiach finansowych?
Drobne pozytywne rezultaty pojawiają się zazwyczaj po kilku miesiącach, ale nawyki zwykle stają się automatyczne po sześciu miesiącach do roku konsekwentnego zaangażowania.
Czy muszę mieć wysokie dochody, żeby stać się dobrym oszczędzającym?
Nie. Konsekwentne nawyki i jasny plan są ważniejsze niż to, ile zarabiasz.
Jaki jest najłatwiejszy pierwszy krok w kierunku większej dyscypliny finansowej?
Postaw sobie jeden konkretny cel i zautomatyzuj małą, regularną czynność, aby go osiągnąć, np. cotygodniowy przelew na konto oszczędnościowe.
» Przeczytaj także: Oszczędności miesięczne: Ile powinieneś oszczędzać, jeśli masz mniej niż trzydzieści lat?
م
Pieniądze często zbyt łatwo uciekają nam z rąk. Dlatego tak ważne jest, aby być świadomym swojej obecnej sytuacji finansowej i przyszłych celów. Niezależnie od tego, czy chcesz uniknąć zadłużenia, zwiększyć oszczędności, czy inwestować w przyszłość, budowanie dyscypliny finansowej jest kluczowe dla osiągnięcia tego celu.
Fotografia: Sasun Bughdaryan: Unsplash







