
Wynik kredytowy to trzycyfrowa liczba z przedziału od 300 do 850, obliczana na podstawie informacji z raportów kredytowych. Wynik ten wpływa na wiele aspektów życia, od możliwości uzyskania pożyczki lub karty kredytowej, przez wysokość opłat, po możliwość zakupu wymarzonego mieszkania. Wyniki kredytowe są podzielone na przedziały – znane jako doskonały, dobry, średni i słaby – a pożyczkodawcy korzystają z nich przy ocenie potencjalnych wniosków o kredyty hipoteczne, karty kredytowe, kredyty samochodowe i inne zakupy, takie jak telefon komórkowy. Im wyższy wynik kredytowy, tym większe szanse na uzyskanie produktów finansowych z niższymi opłatami. Pożyczkobiorcy z wynikami powyżej 750 często mają kilka opcji, w tym możliwość uzyskania finansowania samochodowego z oprocentowaniem 0% APR i kart kredytowych z prowizją wstępną 0%. Dlatego ważne jest, aby znać swój wynik kredytowy i wiedzieć, do którego przedziału się zalicza.
Istnieją dwa główne systemy scoringu kredytowego: FICO i VantageScore, z których każdy ma odrębne zakresy punktacji kredytowej i inną metodę oceny czynników wpływających na scoring kredytowy. Dwa czynniki, które mają największy wpływ na Twój scoring i to, czy mieści się on w określonych zakresach, to terminowe płatności oraz wskaźnik wykorzystania kredytu, czyli kwota dostępnego kredytu, z którego korzystasz.
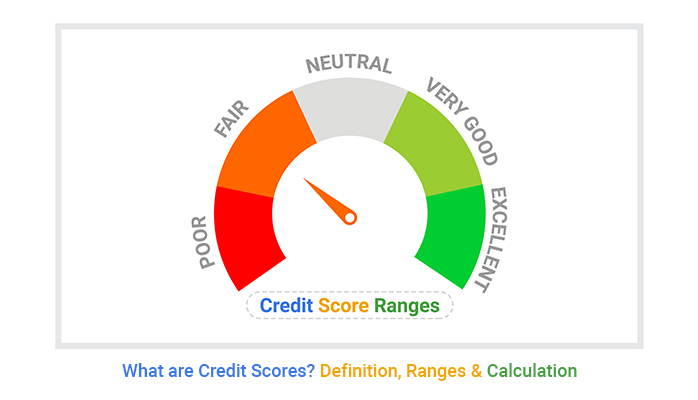
Czym jest ocena zdolności kredytowej?
Wynik kredytowy to trzycyfrowa liczba, zazwyczaj mieszcząca się w przedziale od 300 do 850, która szacuje prawdopodobieństwo spłaty pożyczonych pieniędzy i rachunków. Jest to ważny wskaźnik, którego pożyczkodawcy używają do oceny ryzyka związanego z pożyczaniem pieniędzy, na przykład pożyczek osobistych, kredytów samochodowych, kart kredytowych i kredytów hipotecznych. Im wyższy wynik kredytowy, tym większe prawdopodobieństwo otrzymania lepszych warunków kredytowania, w tym niższego oprocentowania.
Punktacja kredytowa jest obliczana na podstawie informacji związanych z Twoimi kontami kredytowymi. Dane te są gromadzone przez agencje informacji kredytowej, zwane również biurami informacji kredytowej , i umieszczane w raportach kredytowych. Trzy największe to Equifax, Experian i TransUnion. W krajach arabskich istnieją lokalne i krajowe biura informacji kredytowej, które świadczą podobne usługi.
Nie masz jednego scoringu kredytowego – masz kilka, które mogą się nieznacznie różnić. Dzieje się tak, ponieważ dwie duże firmy obliczają scoring i inaczej ważą określone zachowania kredytowe (więcej na ten temat poniżej). Obliczenia scoringu kredytowego opierają się na kilku czynnikach, takich jak historia płatności, zadłużenie, długość historii kredytowej, rodzaje kredytów, z których korzystasz, oraz nowe kredyty.
Najwyższy możliwy scoring kredytowy to 850, choć nie ma dużej różnicy między „idealnym” a doskonałym scoringiem, jeśli chodzi o oprocentowanie i produkty, do których możesz się kwalifikować. Innymi słowy: nie stresuj się próbą osiągnięcia scoringu 850, zwłaszcza że scoring często ulega wahaniom. Kluczem do zbudowania i utrzymania dobrego scoringu kredytowego jest odpowiedzialne zarządzanie kredytem poprzez terminowe opłacanie rachunków i utrzymywanie niskiego wskaźnika wykorzystania kredytu.
Czynniki, które nie wpływają na ocenę kredytową
Są pewne czynniki, które nie mają wpływu na ocenę zdolności kredytowej i są one związane głównie z danymi demograficznymi.
Na przykład Twoja rasa, pochodzenie etniczne, płeć, stan cywilny ani wiek nie są uwzględniane na koncie. Twoja historia zatrudnienia – która może obejmować takie informacje, jak wynagrodzenie, stanowisko lub pracodawca – ani miejsce zamieszkania również nie są uwzględniane na koncie.
Jak poprawić swoją historię kredytową
Twój scoring kredytowy odzwierciedla ocenę Twoich zachowań finansowych. Jeśli nie jesteś zadowolony ze swojego obecnego scoringu, możesz podjąć kroki, aby go poprawić. Oto kilka czynników wpływających na Twój scoring kredytowy i sposoby na jego poprawę:
-
Płać wszystkie rachunki na czas.
-
Utrzymuj saldo karty kredytowej poniżej 30% limitu, a najlepiej znacznie niższe.
-
Utrzymuj stare karty kredytowe otwarte, aby utrzymać średni wiek kont, i rozważ połączenie kart kredytowych i pożyczek ratalnych.
-
Rozłóż swoje wnioski kredytowe w czasie, zamiast składać wiele wniosków w krótkim czasie. Pożyczkodawcy zazwyczaj przeprowadzają „szczegółową weryfikację” Twojej historii kredytowej w momencie składania wniosku, co może tymczasowo negatywnie wpłynąć na Twój rating. Złożenie wielu wniosków w krótkim czasie może wyrządzić jeszcze większe szkody.
Istnieje wiele sposobów na zbudowanie silnej historii kredytowej, gdy dopiero zaczynasz, a także na poprawę swojego scoringu, gdy już go osiągniesz. Działania takie jak dokonywanie wielu płatności kartą kredytową w miesiącu, kwestionowanie błędów w raporcie kredytowym lub wnioskowanie o wyższe limity kredytowe mogą poprawić Twój scoring.
Jak mogę sprawdzić i monitorować swój raport kredytowy?
Możesz samodzielnie sprawdzić swój raport kredytowy – jest to bezpłatne i nie ma wpływu na Twoją ocenę kredytową – i zobaczyć, co pożyczkodawca może zobaczyć.
Możesz uzyskać darmowy scoring kredytowy na stronie internetowej poświęconej finansom osobistym, takiej jak DzTecnium, która oferuje VantageScore 3.0 na podstawie danych z raportu kredytowego TransUnion. Wiele aplikacji bankowości osobistej również oferuje darmowe scoringi kredytowe, które możesz okresowo sprawdzać podczas logowania się w celu opłacenia rachunków. Pamiętaj, że scoringi podlegają wahaniom. O ile utrzymujesz je w rozsądnym zakresie, wahania te nie powinny wpływać na Twoją stabilność finansową. Duże skoki mogą jednak budzić obawy, wskazując na brak płatności lub coś poważniejszego, na przykład kradzież tożsamości.
Możesz chronić swoją historię kredytową, zamrażając raport kredytowy w każdym biurze informacji kredytowej. Nadal możesz korzystać z kart kredytowych, ale nikt nie może ubiegać się o kredyt, korzystając z Twoich danych osobowych, ponieważ dostęp do nich jest blokowany po zamrożeniu raportu kredytowego. Zamrożenie raportu kredytowego zajmuje tylko kilka minut, ale to skuteczny sposób na ochronę finansów. Zaleca się proaktywne zamrażanie raportu kredytowego, aby uniknąć prób oszustwa.







